学生の国民年金を親が払う年末調整の書き方|子供名義でも控除できる真相
大学や専門学校へ進学し、20歳の誕生日を迎えた子を持つ親の手元に届く日本年金機構からの通知。そこに同封されている「国民年金保険料控除証明書」を前に、多くの会社員が首を傾げます。「子供の名前で届いた控除証明書は、親の年末調整で使えるのか」「支払った保険料を親の控除にするための具体的な書き方が分からない」という戸惑いです。 (あわせて読みたい:マイラバakkoの現在|再婚相手の真相と娘たちの今、音楽活動の全貌)
国税庁の法令および税制の枠組みにおいて、生計を一にする子供の国民年金を親が支払った場合、親自身の「社会保険料控除」として全額を所得から差し引くことが法的に認められています。親の所得税率や住民税率が適用されるため、子供自身が控除を受けるよりも世帯全体で数万円から十数万円単位の手取り増加につながる強力な節税策となります。手続きの正確な手順、申告書の詳細な記入ルール、そして見落としがちな落とし穴について解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:子供名義の国民年金保険料控除証明書であっても、親が実際に支払っていれば親の年末調整で全額控除できる。
- 要点2:申告書には「保険料を負担することになっている人」に子供の氏名と続柄を明記し、証明書の原本を添付する。
- 要点3:学生納付特例制度を使うよりも親負担のほうが世帯全体の節税効果が高く、前納や追納分も全額申告対象となる。
【2026年最新】控除証明書の名義が子供でも親の社会保険料控除にできる真相
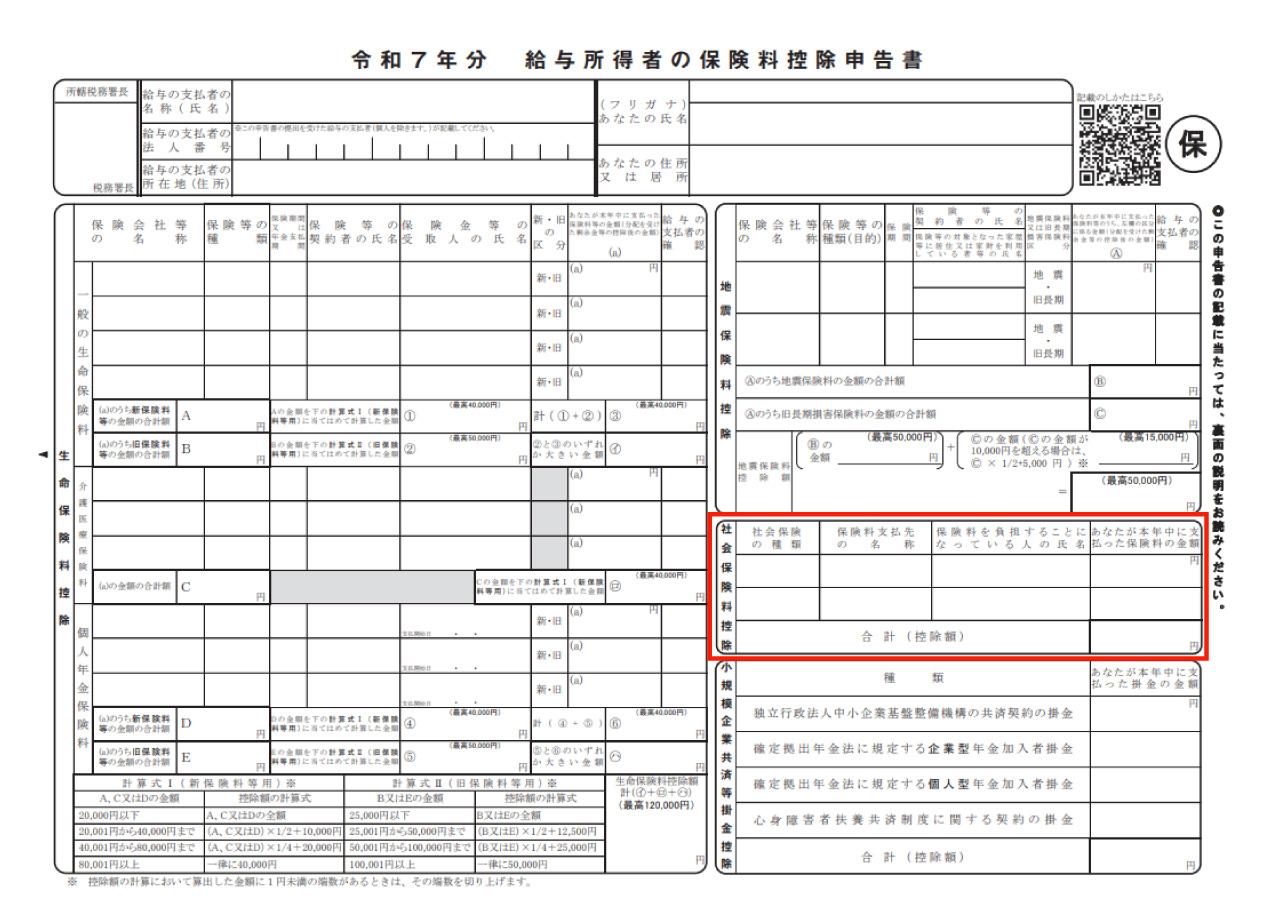
毎年秋になると、会社から配布される年末調整関係書類の記入に頭を悩ませる家庭が増加します。特に「20歳を迎えた学生の子供」がいる世帯で頻出するのが、控除証明書名義子供親が控除できるのかという疑問です。日本年金機構から送られてくる「国民年金保険料控除証明書」の宛名には、被保険者本人である子供の氏名が印字されているため、「親の書類に添付しても会社や税務署で撥ねられるのではないか」と不安を抱くのは無理もありません。
結論を言えば、証明書の名義が子供であっても、実際に保険料を負担したのが親であれば、親の勤務先で行う年末調整において全額を控除対象として申告可能です。税制の根拠となっているのは、所得税法第74条に定められた「自己又は自己と生計を一にする親族の負担すべき社会保険料を支払った場合」という条文です。法律上の要件は「誰の年金か」ではなく、「誰の財布から支払われたか」、そして「生計を一にしている親族の分であるか」の2点に集約されます。
ここで言う「生計を一にする」とは、必ずしも同居を意味しません。地方の大学に通うために一人暮らしをしている学生であっても、親からの仕送りで生活している、学費を親が負担している、あるいは長期休みに帰省しているといった実態があれば、税法上は紛れもなく生計を一にする親族として扱われます。したがって、子供の口座ではなく親の口座からの引き落としや、親のクレジットカード、あるいは納付書を使って親が現金で納付している場合、何ら後ろめたさを感じる必要はなく、正当な権利として年末調整子供の国民年金を計上できます。
給与所得者の保険料控除申告書の書き方|記入例と具体的ステップ
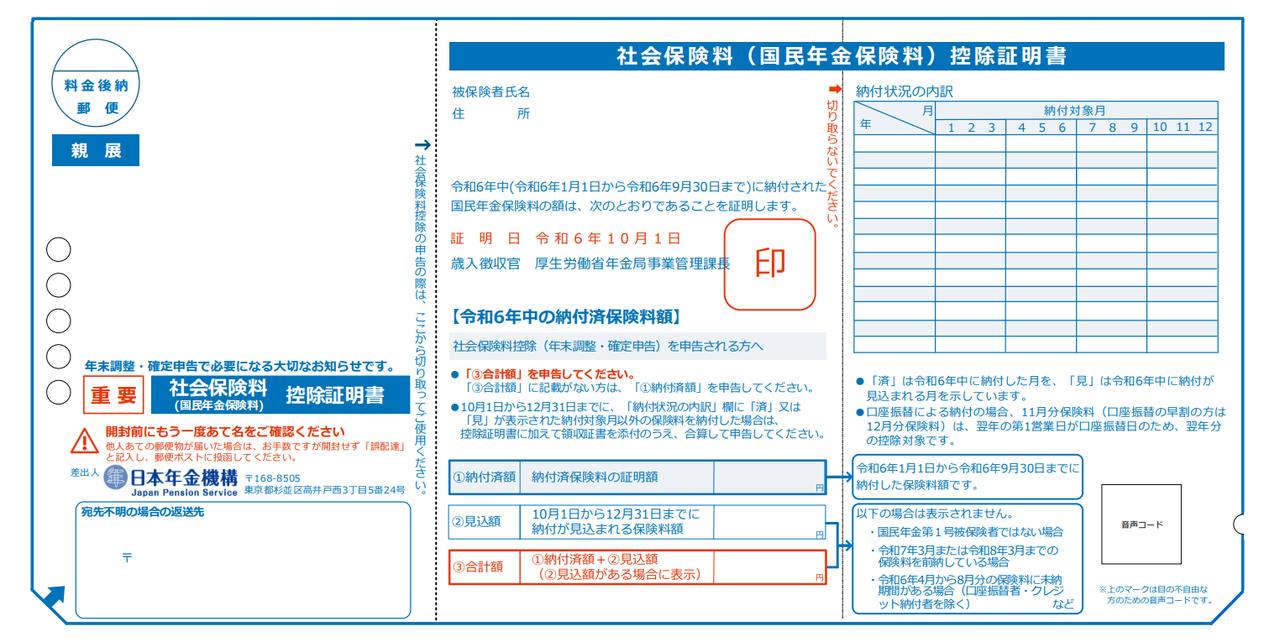
実際に手続きを進める際、記入対象となる書類は「給与所得者の保険料控除申告書」です。多くの控除項目が並ぶ中で、迷わず正確に記載するための実践的な社会保険料控除申告書の書き方をステップ順に整理します。
申告書の中央下部、あるいは右側に配置されている「社会保険料控除」の記入欄を見つけてください。健康保険や厚生年金などの給与天引き分は会社側で自動計算されるため、ここに記入するのは「自分自身で直接支払った社会保険料」のみです。記入する項目と文言は次の通りです。
まず「社会保険の種類」の欄には、シンプルに「国民年金」と記載します。「保険料支払先の名称」には「日本年金機構」と記入してください。
次に最も質問が多い「保険料を負担することになっている人」の欄です。ここには、国民年金の被保険者である「子供の氏名」を正確に書きます。その右隣にある年末調整続柄記入例としては、親から見て「子」または「長男」「長女」と記入すれば問題ありません。決して親自身の名前を書かないよう注意してください。この欄は「誰の年金を代わりに支払ったか」を明示するスペースです。
最後に「あなたが本年中に支払った保険料の金額」の欄に、本年(1月1日〜12月31日)の間に親が実際に支払った合計金額を記載し、合計欄に合算額を転記します。そして、日本年金機構から子供宛てに郵送されてきた国民年金保険料控除証明書の原本を、申告書の裏面または所定の添付台紙に糊付けして提出します。証明書の名義が子供のままであっても、二重線で消したり親の氏名を手書きで書き加えたりする必要はありません。発行された状態のまま提出するのが正規のルールです。
【実態検証】国民年金親負担節税効果の試算と利用者の生の声
学生の国民年金保険料は、月額約1万7千円台半ばで推移しており、年間負担額は約21万円に達します。学生本人には十分な課税所得がないケースがほとんどであるため、親がこの負担を引き受けることで生まれる国民年金親負担節税効果は極めて大きなものとなります。
国税庁の所得税率と地方税(住民税一律10%)を合算したシミュレーションを行うと、年収水準に応じた還付の差は歴然となります。親の課税所得が高ければ高いほど、適用される所得税率が上がる累進課税の恩恵を直接享受できる仕組みです。
| 親の年収目安 | 所得税率+住民税率 | 年間保険料(約21万円)の軽減額 | 編集部の見解・評価 |
|---|---|---|---|
| 年収 500万円 | 20%(所得税10%+住民税10%) | 約 42,000円 | 手取り増を実感できる十分な水準。学費支援の一環として合理的。 |
| 年収 700万円 | 30%(所得税20%+住民税10%) | 約 63,000円 | 年末調整での還付インパクトが大きく、年間実質負担が3割減る計算。 |
| 年収 1,000万円 | 43%(所得税33%+住民税10%) | 約 90,000円 | ほぼ半額近い税金が取り戻せる水準。特例制度を使うと大きな損失に。 |
インターネット上のマネーコミュニティや知恵袋、SNS上でも、この制度を実際に利用した保護者からの生々しい証言が多数見受けられます。
「20歳になった長男の納付書を見て最初はため息が出たが、自分の年末調整で申告したところ、12月の給与明細で約6万円も還付されて驚いた。学生本人が払っても税金が戻らないのだから、親が立て替えて控除を取るのが一番賢い」(都内在住・50代男性会社員の手記より)
「大学の窓口では当たり前のように学生納付特例制度を勧められたが、ファイナンシャルプランナーの助言で親が払う選択をした。特例で猶予しても卒業後に子供自身が追納するのは負担が重すぎる。親の税金が安くなる今のうちに払って正解だった」(地方在住・40代女性パート勤務)
現場の声が浮き彫りにしているのは、制度を知っている家庭だけが確実に手取りを守り、知らない家庭が機会損失を被っているという税制の冷徹な現実です。 (あわせて読みたい:なぜ「やきにく藤太」に大行列?破格の飛騨牛と数時間待ちを避ける攻略法)
一般に知られていない盲点とネットの誤解|前納・追納・確定申告
一方で、実務の現場では誤った認識によるトラブルや申告漏れも後を絶ちません。特に注意すべき4つの盲点について事実関係を解き明かします。
第一に、保険料のまとめ払いを行う国民年金前納年末調整の選択ルールです。国民年金には「2年前納」や「1年前納」といった割引制度が存在します。例えば2年分の保険料(約40万円超)を親が一括で納付した場合、控除の受け方には2つの選択肢が用意されています。「全額を支払ったその年の控除にする方法」と、「各年分の保険料に相当する額を各年において分割控除する方法」です。その年の所得が高く、一気に税負担を圧縮したい場合は一括控除が有利ですが、分割控除を選ぶ場合は証明書の再発行や管理が必要となります。自身の年収推移を見極めた戦略的な選択が求められます。
第二に、過去に学生納付特例などで支払いを猶予されていた分を後から納める年末調整社会保険料控除追納の取り扱いです。子供が学生時代に特例を使って猶予されていた過去の保険料を、就職前や卒業間際に親が代わりに追納した場合も、支払った年の社会保険料控除として全額が対象になります。過去十年間まで遡れる追納分を親が肩代わりすれば、1年で数十万円規模の控除枠を生み出すことが可能です。
第三に、会社の提出期日に間に合わなかった場合のリカバリーです。11月以降に保険料を納付したため、証明書の発行が年末調整の手続き締め切りに間に合わないケースがあります。この場合、諦める必要は一切ありません。年末調整で計上できなかった分は、翌年2月16日から始まる確定申告子供の国民年金親控除として個人で申告し直せば、払いすぎた税金は銀行口座へ確実に還付されます。また、仮に申告そのものを忘れていた場合でも、法定申告期限から5年以内であれば「更正の請求(還付申告)」を行うことで遡って税金を取り戻すことができます。
【プロの結論】学生納付特例と親負担の境界線|家族社会学と自立のバランス
子供の年金を親が払うという行為は、単なる損得勘定や節税テクニックの枠組みにとどまらず、家族関係のあり方や親子の自立という深層心理のテーマと密接に結びついています。家族社会学の視点から見ると、昭和・平成期に色濃く見られた「子供の人生を親が丸抱えする過保護文化」や、境界線が曖昧になる「親子の共依存構造」への懸念と、現代における「経済的合理性の追求」が激しく衝突する局面でもあります。
教育現場や福祉関係者の一部からは、「学生のうちから自分の社会保障費用を自覚させるべきであり、親が安易に肩代わりすることは健全な心理的バウンダリー(境界線)の確立を阻害するのではないか」という指摘も根強く存在します。しかし、若年層の初任給水準が生活コストの高騰に見合っていない現状において、卒業と同時に数百万円の奨学金返済に加え、数十万円の年金追納リスクを背負わせることが本当に子の自立を助けるのかという問いもまた正鵠を射ています。
このジレンマを乗り越えるための判断基準として、家庭内で明確なルールを設定することをおすすめします。「親が支払って税金を安くする代わりに、将来社会人として独り立ちした後に無利子で少しずつ家庭内返済させる」「親が浮いた節税額(還付金)を子供の卒業祝いや新生活準備金として積み立てておく」といったアプローチです。単なる甘やかしにするのではなく、税制の仕組みを親子で学び、世帯全体のキャッシュフローを最適化する共同プロジェクトとして捉え直すことが、親子の健全な自立を損なわないための最適解と言えます。
【本制度をおすすめできる家庭】
・親の課税所得が一定水準以上あり、所得税・住民税の負担軽減メリットを大きく享受できる家庭
・手元の生活防衛資金に余裕があり、年間20万円前後のキャッシュアウトに無理が生じない世帯
・親子間でお金に関するコミュニケーションが取れており、感謝や金銭教育の機会として共有できる関係
【慎重な検討が求められる家庭】
・親自身の老後資金や日々の生活費を切り崩してまで納付しようとしている世帯(まずは学生納付特例制度を活用すべき)
・「子供のために何でも親がやってあげなければならない」という過度な義務感や共依存傾向に陥っている家庭
【国民年金を学生の親が払う場合の年末調整の書き方】に関するよくある質問(FAQ)
Q1:日本年金機構から子供宛てに届いた控除証明書の名義を、親の名前に書き直す必要はありますか?
A1:絶対に書き直してはいけません。証明書をペンで訂正したり改ざんしたりすると公的書類として無効になります。子供の氏名が印字されたままの原本を添付し、申告書側の「保険料を負担することになっている人」の欄に子供の名前と続柄(子)を記載することで、税法上正しく受理されます。
Q2:大学生の子供自身がアルバイトで年収103万円を超えている場合でも、親が控除を受けられますか?
A2:受けることができます。扶養控除(所得控除)には「本人の合計所得金額48万円以下(給与のみなら年収103万円以下)」という厳格な所得制限がありますが、社会保険料控除には扶養親族の所得要件がありません。「生計を一にしている親族」の年金であり、実際に親の資金から支払った事実があれば、子供のバイト年収に関わらず親の控除として全額計上可能です。
Q3:11月下旬や12月に入ってから子供の国民年金を納付した場合、証明書の発行が年調に間に合いません。どうすればいいですか?
A3:納付時期が10月以降の場合、年金機構からの控除証明書の発送は翌年2月頃になることがあります。会社の年末調整の期日に原本が手元にない場合は、無理に年末調整で申告せず、年明けに証明書が手元に届いてから「確定申告」を行ってください。確定申告書に証明書を添えて提出すれば、年末調整と同様に還付金を受け取ることができます。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化の進展と社会保障制度改革の議論が続く中、将来的な年金保険料水準の推移や給付設計には常に社会的な注目が集まっています。公的年金は老後の生活保障のみならず、万が一の障害や死亡に備えるセーフティネットとしての性格を帯びており、学生期間中の未納放置は将来的な不利益に直結します。
学生本人が支払えないからと放置するのではなく、また安易に猶予を選択するだけでもなく、「親が負担して年末調整で社会保険料控除を受ける」という選択肢は、現行税制下において合法的に世帯の可処分所得を最大化できる有効なアプローチです。手続きの要点は「給与所得者の保険料控除申告書の社会保険料控除欄に正しく子の氏名を記載すること」「原本をそのまま添付すること」の2点に尽きます。制度の構造を正確に理解し、無駄のない適正な納税手続きを実践してください。 (あわせて読みたい:神戸牛ランチが安い破格の真相!2026年最新の穴場と名店の見極め方) (出典: 国民 年金 学生 親 が 払う 年末 調整 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。