正直50代の貯金はいくら?平均値とリアルな中央値、格差の真相
定年退職やセカンドライフの足音が現実味を帯びてくる50代。「周りの同年代はどれくらい貯蓄があるのだろう」「今からでも老後資金は間に合うのか」と、誰にも聞けない懐事情に不安を抱える人は少なくありません。物価高や社会保険料の負担増が続く2026年現在、同世代の家計事情は想像以上に二極化が進んでいます。 (あわせて読みたい:ファーストサマーウイカのインスタに衝撃!すっぴん公開で激変した真相)
見せかけの「平均値」だけでは見えてこない50代の資産実態を公的データから紐解き、単身世帯・二人以上世帯それぞれのリアルな中央値や貯蓄ゼロ世帯の現状、そして50代から挽回するための具体的な資産防衛策を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:50代の貯蓄は「平均値(約1,100万〜1,200万円)」と「中央値(約250万〜350万円)」に大きな乖離があり、中央値こそが実感に近い実態。
- 要点2:子どもの教育費負担や住宅ローンのピークが重なり、50代でも「金融資産非保有(貯金ゼロ)」が約25〜35%存在する二極化構造。
- 要点3:50代からでも遅くはなく、生活防衛資金の確保と新NISAを活用した現実的な積立で老後資金の不足分は十分にカバー可能。
【平均値と中央値】50代のリアルな貯金額と資産格差の実態
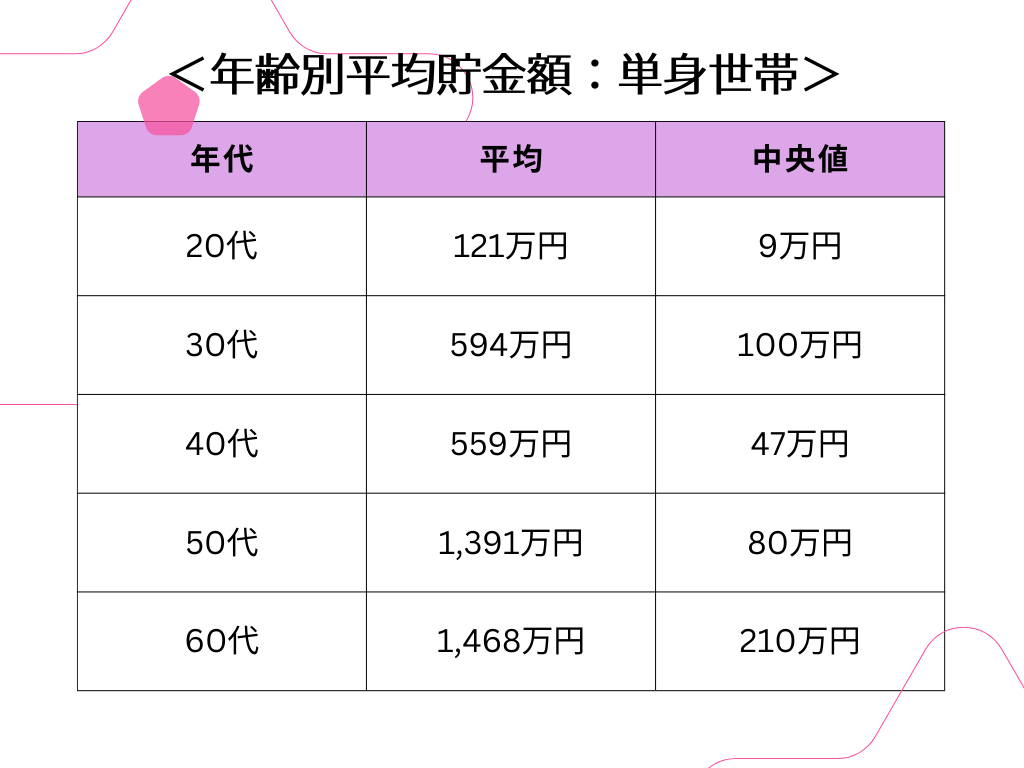
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」の最新データをもとに、50代のリアルな懐事情を検証します。貯蓄額を見る際、富裕層の莫大な資産が数値を押し上げる「平均値」ではなく、全体を順番に並べた真ん中の数値を表す「中央値」を確認することが実態把握の肝となります。
二人以上世帯(ファミリー層)における50代の金融資産保有額は、平均値が1,100万円台〜1,200万円台であるのに対し、金融資産非保有を含めた中央値は250万〜350万円前後にとどまります。金融資産を保有している世帯のみに限定しても中央値は800万円前後となり、平均値とは大きな開きが生じています。
一方、50代の単身世帯(おひとりさま)ではさらに格差が鮮明です。平均値は900万〜1,000万円前後ですが、中央値はわずか50万〜100万円前後まで落ち込みます。一部の数千万円超を蓄える層が数値を引き上げているだけで、実際には「手元の蓄えが数百万円以下」という世帯が多数派を占めているのが偽らざる現実です。
「貯金ゼロ世帯」が3割弱?二極化が進む50代の懐事情
50代の資産データで最も衝撃的なのは、いわゆる「貯蓄ゼロ(金融資産非保有)」世帯の割合です。統計によると、50代二人以上世帯の約25〜28%、単身世帯に至っては約35〜40%が金融資産をまったく持っていません。
働き盛りであり、企業でも役職に就いて生涯最高年収を迎えることが多い50代で、なぜこれほど貯蓄ゼロが存在するのか。背景には50代特有の支出ラッシュがあります。
大学生や専門学校生を抱える世帯では数百万円単位の学費負担がのしかかり、30代で購入した住宅ローンの残債返済も重なります。さらに親の介護費用や自身の健康問題に伴う医療費負担など、想定外の出費が重なる時期でもあります。「稼いではいるものの、出ていくお金が多すぎて手元に残らない」という悲鳴が、多くの家庭で渦巻いています。 (あわせて読みたい:「ご自愛ください」例文&正しい使い方!失礼を防ぐ言い換えと返信術)
「老後資金2000万円問題」の真相と退職金の平均相場

金融庁の報告書を機に話題となった「老後資金2000万円問題」は、今なお50代の大きなプレッシャーとなっています。しかし、この数字はあくまで一定のモデル世帯(夫65歳以上・妻60歳以上の無職世帯で毎月約5万円の赤字が30年続く想定)に基づく試算であり、すべての世帯に一律で2,000万円が必要なわけではありません。
不足額を埋める柱となるのが「退職金」です。厚生労働省の調査によると、定年退職者の退職金平均相場は、大卒・大学院卒(勤続20年以上)で約1,800万〜2,000万円、高卒で約1,300万〜1,500万円となっています。ただし、これは大企業や中堅企業を中心とした水準であり、中小企業では1,000万円を下回るケースや、そもそも退職金制度が存在しない企業も全体の約2割にのぼります。
自身が受け取れる退職金の見込み額と公的年金の受給予定額を把握しないまま漠然と「2,000万円足りない」と焦るのではなく、世帯ごとの正確な収支ギャップを早期に割り出す作業が不可欠です。
「もう間に合わない?」焦る50代の老後不安とネットの反応
SNSやネット掲示板では、50代の老後不安を訴える生々しい声が日々投稿されています。「50歳にして貯金200万円。定年まで10年しかなくて夜も眠れない」「同窓会で資産運用の話についていけず冷や汗をかいた」「子どもの独立と同時に老後破産が頭をよぎる」といった切実な吐露が目立ちます。
一方で、「50代は教育費の支払いが終われば一気に貯金加速期に入る」「住宅ローン完済後は月10万円以上の先取り貯蓄が可能になった」という前向きな体験談も見られます。
50代前半であれば定年まで約10年〜15年、65歳までの再雇用や70歳までの就業延長を視野に入れれば15年〜20年の準備期間があります。「今からでは手遅れ」と諦めて散財を続けることこそが最大のリスクであり、家計の見直しに踏み切った人から着実に不安を解消しています。
50代から始める新NISA資産運用と生活防衛資金の目安
50代からの資産形成では、20代や30代のようなハイリスクな投資手法は禁物です。取れるリスク許容度が低いため、守りを固めながら手堅く資産を伸ばす設計が求められます。
まずは不測の事態に備える「生活防衛資金」を確保します。目安として、会社員世帯なら生活費の3〜6ヶ月分(約100万〜180万円)、自営業やフリーランスなら生活費の6ヶ月〜1年分(約200万〜350万円)を普通預金などすぐに引き出せる口座にキープします。 (あわせて読みたい:うるま市石川会館の座席表・利用料金と駐車場情報!劇場の真価に迫る)
生活防衛資金を超える余裕資金については、非課税枠が無期限化された新NISA(つみたて投資枠・成長投資枠)を活用するのが王道です。50代であれば、全世界株式(オルカン)や米国S&P500といったインデックスファンドを主軸にしつつ、退職が近づくにつれて債券や預金の比率を高めていくバランス戦略が適しています。
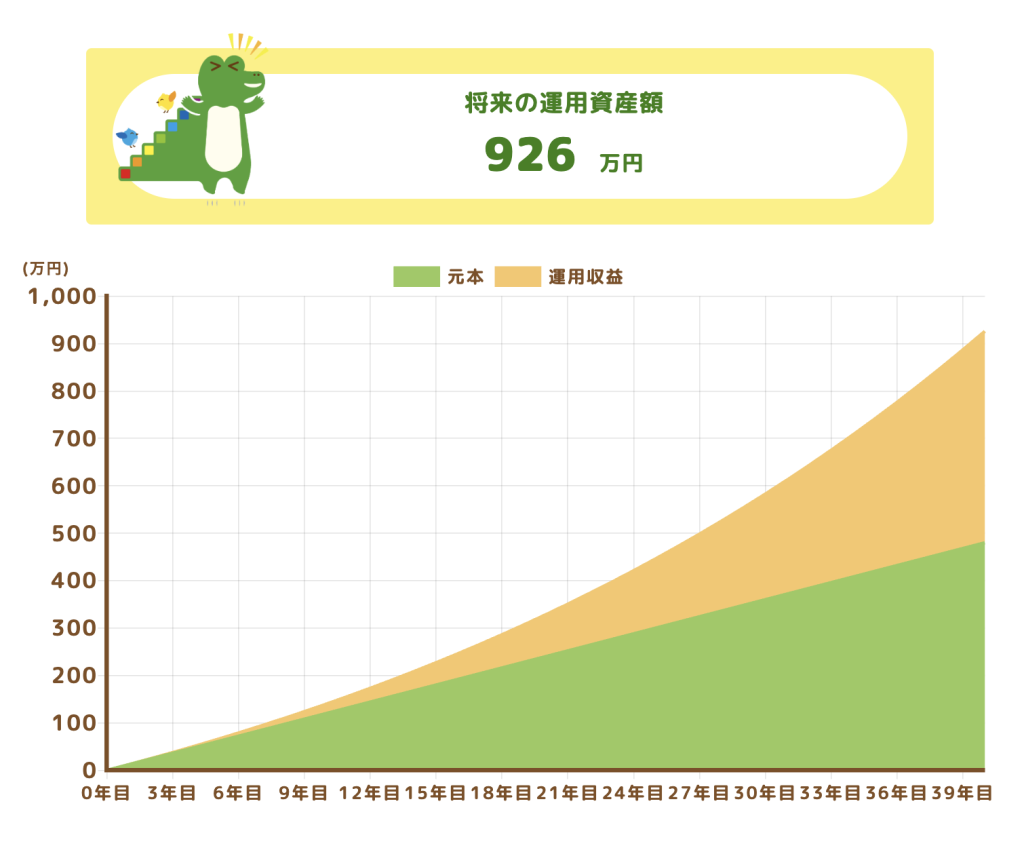
仮に50歳から毎月5万円を年利4%で15年間積み立てた場合、元本900万円に対して運用益を含めた資産総額は約1,230万円に達します。月々の固定費見直しと組み合わせることで、老後資金の不安は大幅に軽減できます。
【正直 みんな貯金 どのくらい ある 50代】に関するよくある質問(FAQ)
Q1:50代で貯金が100万円未満なのは異常でしょうか?
A1:決して異常ではありません。調査データでも50代単身者の約35%以上、二人以上世帯の約25%以上が貯蓄ゼロやそれに近い状態です。教育費や住宅ローンのピークと重なる時期のため手元資金が枯渇しやすい傾向にあります。今から固定費削減と毎月の先取り貯金を徹底すれば十分に立て直しが可能です。
Q2:50代から新NISAを始めるのはリスクが高すぎますか?
A2:退職までの期間が10年以上あれば、十分に分散投資の恩恵を受けられます。一括で全額を投資するのではなく、生活防衛資金を残した上で毎月一定額を長期・積立・分散投資すれば、インフレ(物価上昇)対策として極めて有効に機能します。
Q3:老後資金を作るために50代が真っ先に見直すべき支出は何ですか?
A3:まずは「生命保険料」と「通信費・サブスクリプション」、そして「マイカー維持費」です。子どもの独立が近づいているなら高額な死亡保障は不要になり、掛け捨て型のシンプルな保障へ切り替えるだけで月数万円の原資を捻出できます。
まとめ:50代からの巻き返しで老後の不安を解消する
世間が語る「50代の平均貯蓄額」という数字に過度な劣等感を抱く必要はありません。実態は中央値が示す通り、多くの世帯が教育費や生活費のやりくりに頭を悩ませながら手探りでやり繰りをしています。
大切なのは周囲との比較ではなく、自身の年金見込み額、退職金、そして定年後の生活費を正確に把握することです。子育てが一段落した後の「ラストスパート期」を活かし、生活防衛資金をベースに新NISAなどを組み合わせれば、今からでも堅実なセカンドライフの基盤を築くことができます。 (あわせて読みたい:【衝撃】早稲田大学総長の年収はいくら?役員報酬の実態と他大学格差を徹底解説) (出典: 正直 みんな貯金 どのくらい ある 50代(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。