社会保険と国民健康保険の違いとは?どっちが得か徹底比較【2026最新】
会社を退職したときや、独立・起業、あるいはパート勤務の勤務時間を増やすかどうか悩む場面で、誰もが直面するのが「社会保険」と「国民健康保険」の選択です。毎月の手取り額を大きく左右する固定費でありながら、両者の仕組みや給付内容の決定的な差を正確に把握できている人は決して多くありません。 (あわせて読みたい:ザノット東京新宿人気の理由と口コミ評判|予約殺到朝食の真価を検証)
保険料の算定ルールや家族の「扶養」の有無、万一の病気やケガに備える給付制度まで、知らずに選ぶと年間数十万円単位の損をしてしまうケースも珍しくありません。2026年に向けた制度改正の最新動向も踏まえ、どちらがお得になるのか、その判断基準をジャーナリスティックな視点からわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は「労使折半(会社が半分負担)」かつ「扶養家族の保険料が無料」であるため、同等所得なら会社員の方が圧倒的に割安になりやすい。
- 要点2:国民健康保険には扶養の概念がなく、家族の人数分だけ保険料が加算されるほか、傷病手当金や出産手当金といった休業補償が原則として存在しない。
- 要点3:退職時は「任意継続」と「国保」の試算比較が必須であり、2026年現在の社会保険適用拡大(106万円の壁の見直し)によって働き方の損益分岐点も大きくシフトしている。
【基礎知識】社会保険と国民健康保険の根本的な違い|対象者と運営母体

日本の公的医療保険制度は「国民皆保険」を原則としていますが、加入先は職業や就労形態によって明確に分かれています。一般的に「社会保険(社保)」と呼ばれるものは、主に民間企業で働く会社員や公務員、一定条件を満たすパート・アルバイトが加入する健康保険組合や協会けんぽを指します。
これに対し、「国民健康保険(国保)」は主に自営業者、フリーランス、農業従事者、そして会社を退職して無職になった人などが加入する地域保険です。運営主体は各市区町村(および一部の国民健康保険組合)であり、住んでいる自治体によって保険料率や減免基準が細かく異なります。
両者の最大の違いは、単に「医療機関の窓口で3割負担になる」という共通点以外の、保険料の負担構造とセーフティネットの厚みにあります。その構造差を把握することが、家計防衛の第一歩です。
【徹底比較】社会保険と国保はどっちが得?保険料の計算方法と「会社折半」の真実

支払う保険料の総額という観点で比較した場合、大半のケースにおいて社会保険の方が圧倒的にお得になります。その最大の理由は「労使折半」の仕組みにあります。
社会保険料は、毎月の給与や賞与を区切りの良い等級に当てはめた「標準報酬月額」をベースに計算されます。算出された保険料の50%を勤務先の会社が負担してくれるため、本人の給与天引き額は実質的に半額で済みます。
一方、国民健康保険料には会社負担が一切ありません。全額が自己負担となるうえ、前年の世帯所得をもとに計算される「所得割」に加え、加入者1人あたりにかかる「均等割」、世帯ごとにかかる「平等割」などが合算されます。会社員から独立した初年度に「国保の請求額が高すぎて払えない」と悲鳴が上がるのは、前年の会社員時代の高所得をベースに満額が請求されるためです。
【扶養と給付の差】家族が増えるとどうなる?手当金の支給条件を検証
家族構成による金銭的負担の差も無視できません。社会保険には「被扶養者」という制度が存在し、年収などの要件を満たす配偶者や子ども、親などを何人扶養に入れても、世帯主本人が支払う保険料は1円も増えません。
ところが国民健康保険には扶養の概念が存在しません。生まれたばかりの乳幼児であっても1人としてカウントされ、人数分の均等割が容赦なく上乗せされます。子どもが多い子育て世帯ほど、国保に加入した際の負担増が家計を直撃します。
さらに、万一働けなくなったときの生活保障にも決定的な格差が存在します。
- 傷病手当金:病気やケガで連続して3日以上休職した際、通算1年6カ月間にわたり給与の約3分の2が支給される制度。社会保険には標準装備されていますが、国民健康保険には原則としてありません。
- 出産手当金:産前産後休業中の収入を補填する制度(給与の約3分の2支給)。こちらも社会保険固有の給付であり、国保加入の個人事業主には支給されません。
病気療養中や出産時の所得補償という観点からも、社会保険の安心感は極めて強固です。
【年金制度の連動】国民年金と厚生年金の違いが生む「将来の受給額格差」
健康保険とセットで加入する公的年金制度の違いも、将来の資産形成に大きく影響します。国民健康保険の加入者は「国民年金(第1号被保険者)」に加入し、毎月定額(2026年度も月額1万7,000円前後)の保険料を自ら納めます。
対して社会保険の加入者は「厚生年金(第2号被保険者)」に加入します。厚生年金保険料も健康保険と同様に会社が半額を負担しており、支払った保険料には1階部分の国民年金(基礎年金)の保険料がすでに含まれています。 (あわせて読みたい:大谷田温泉明神の湯を徹底解剖!都内屈指の濃厚泉とサウナの真価)
受給期を迎えた際、国民年金のみの加入者は満額でも月額約6万8,000円前後の基礎年金にとどまりますが、厚生年金加入者は現役時代の年収と加入期間に応じた2階部分が上乗せされます。現役時代の保険料負担だけでなく、老後資金のセーフティネットという長期的な視点でも、社会保険の恩恵は非常に大きいといえます。
【退職・転職時の選択】任意継続と国民健康保険はどちらを選ぶべき?切り替え手続きの落とし穴
会社を退職した直後に必ず直面するのが、次の3つの選択肢です。
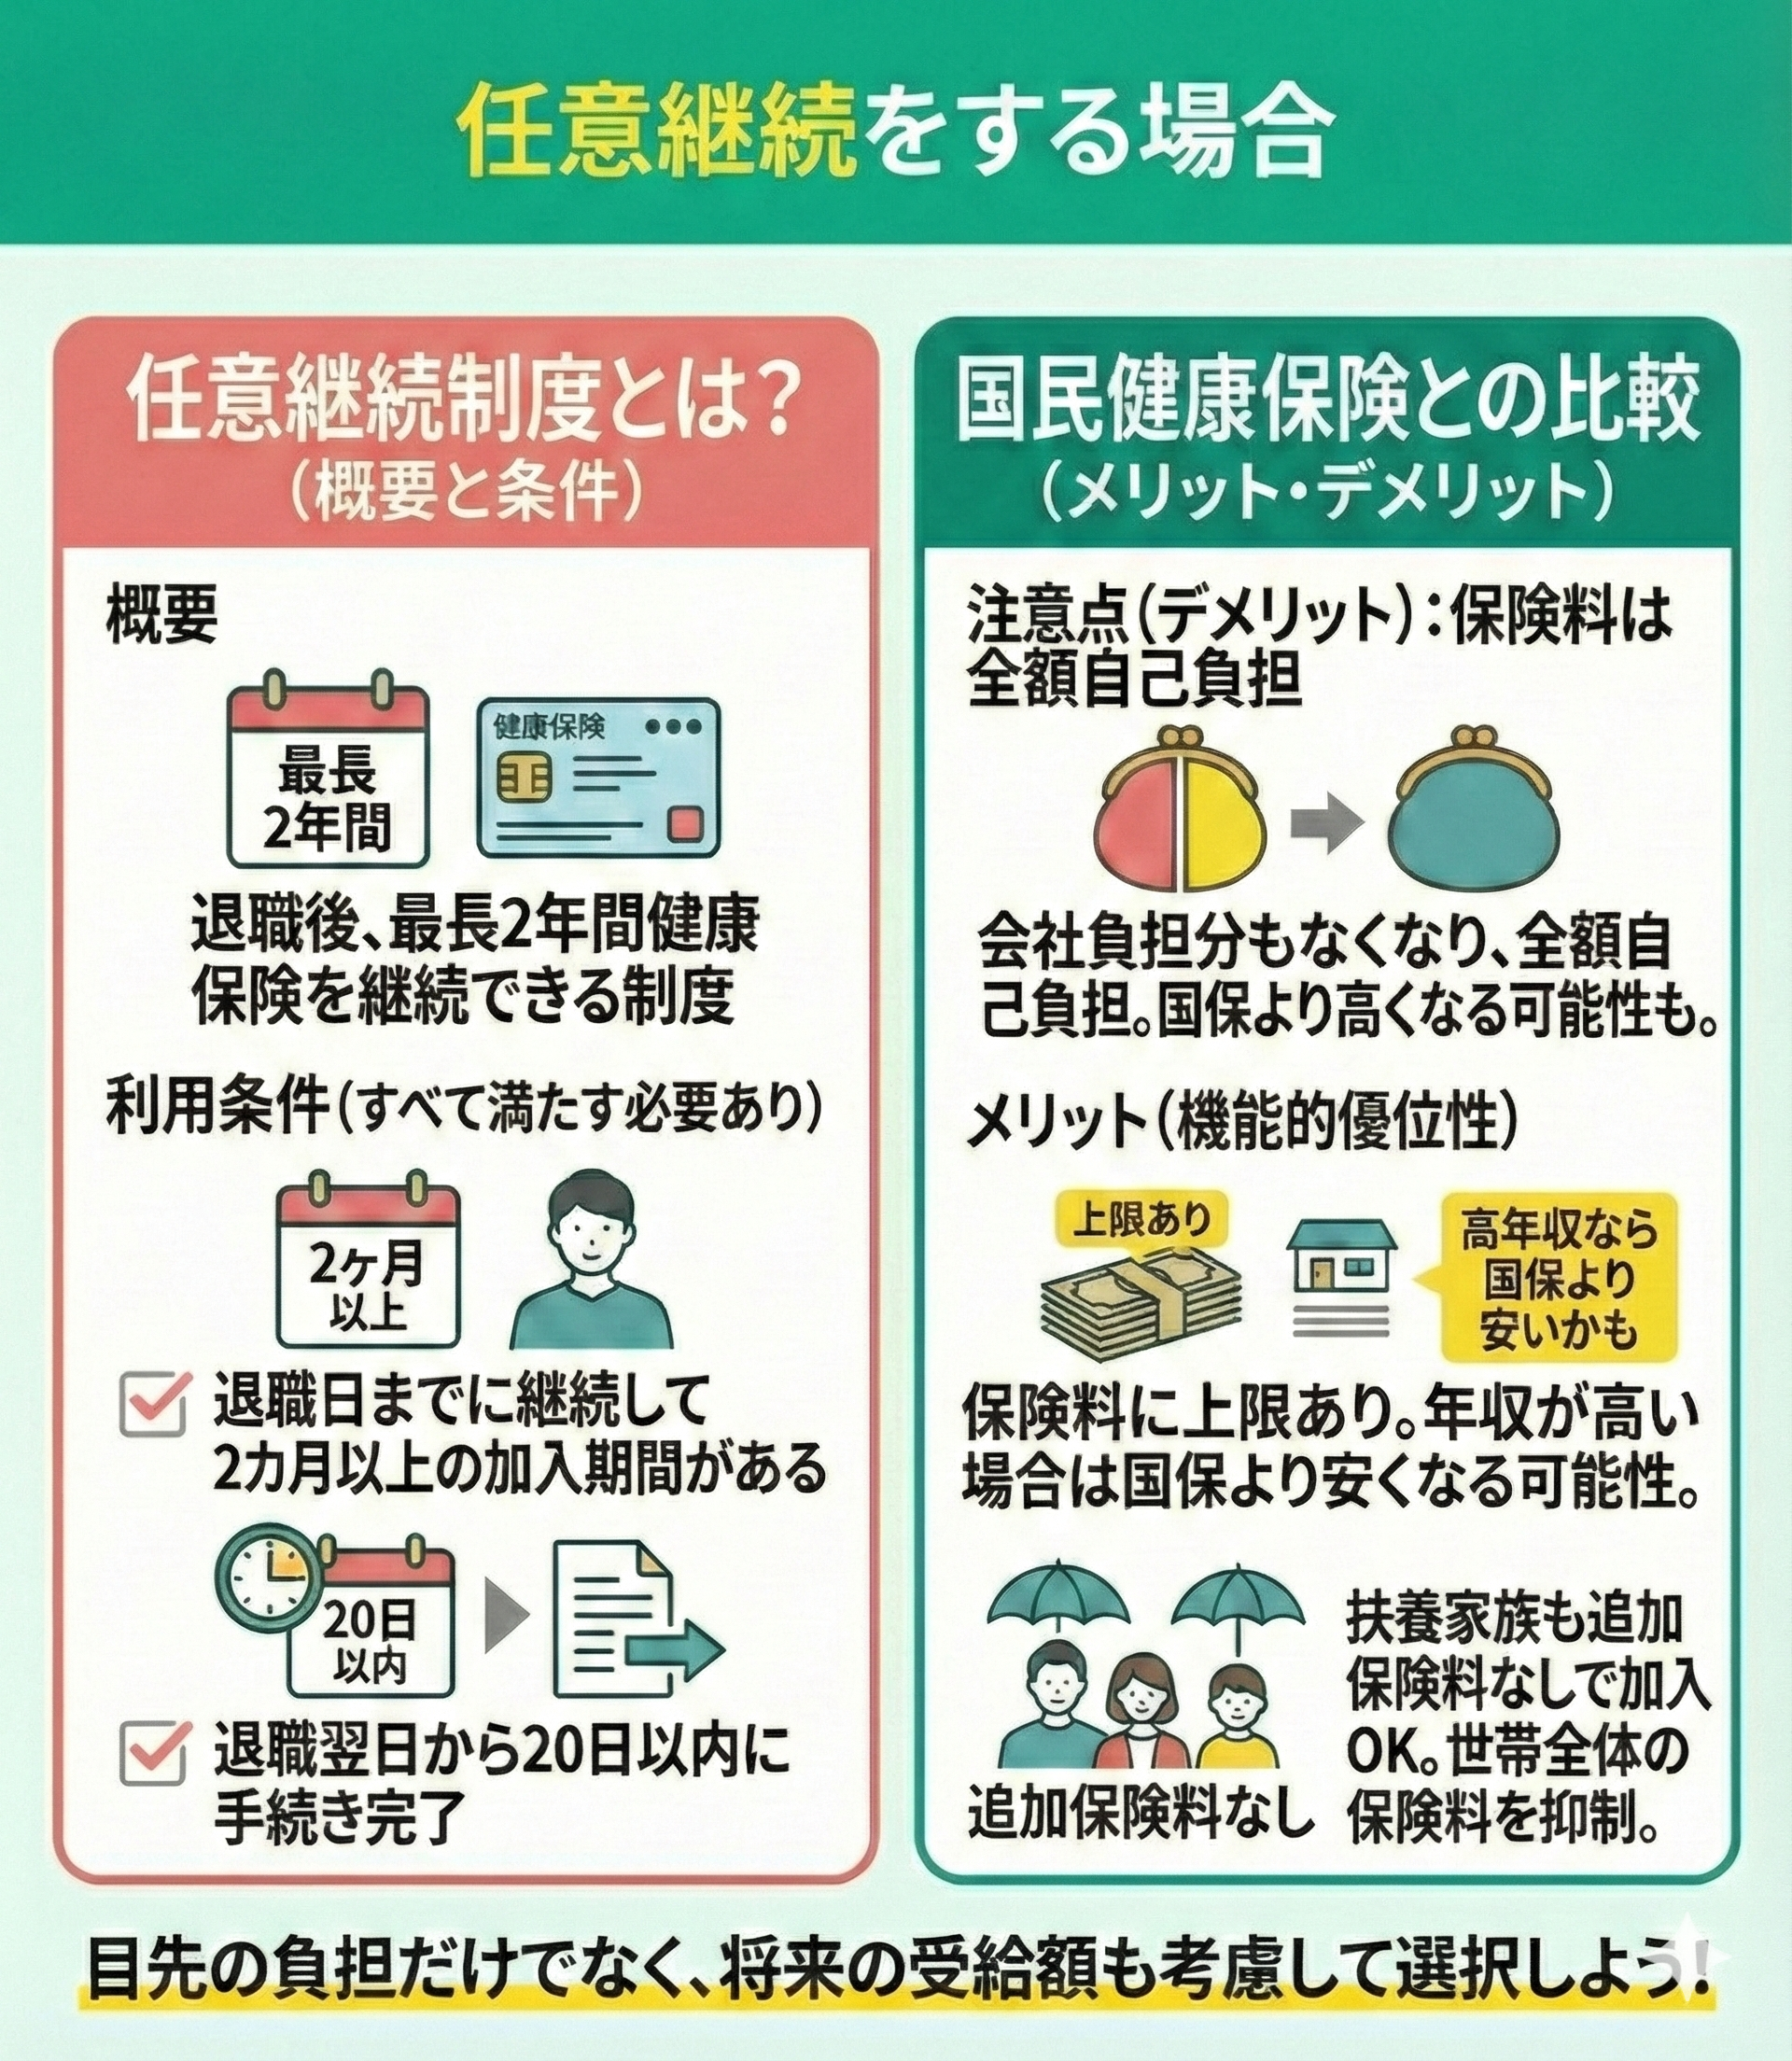
- 勤務先の健康保険にそのまま残る「任意継続被保険者」の手続きをする(最長2年間)
- 市区町村の窓口で「国民健康保険」に加入する
- 再就職する家族の「社会保険の扶養」に入る(年収要件あり)
もし家族の扶養に入れるなら、保険料負担がゼロになるため迷わず選択すべきです。扶養に入れない場合、「任意継続」と「国保」のどちらが安くなるかをシミュレーションする必要があります。
任意継続を選択すると、これまで会社が払ってくれていた折半分の負担がなくなり、全額自己負担(保険料が約2倍)になります。ただし、任意継続には保険料の上限額が設定されているため、在職中の年収が高かった人ほど国保より任意継続の方が割安になる傾向があります。退職後20日以内に申請しないと任意継続の権利を失うため、退職前に健保組合と市区町村の両方で試算を済ませておくのが鉄則です。
【2026年最新】社会保険の制度改正と「106万円の壁」撤廃が家計に与える影響
短時間労働者(パート・アルバイト)の社会保険加入条件を巡っては、数年がかりで段階的な適用拡大が進められてきました。従来の「週所定労働時間20時間以上」「月額賃金8.8万円(年収約106万円)以上」「企業規模」といった要件のうち、企業規模要件の段階的撤廃や賃金要件の見直し議論が2026年現在も活発に行われています。
手取り収入が一時的に減少する「年収の壁」を敬遠する声もある一方、加入によって得られるメリットは計り知れません。自分名義の厚生年金が積み上がることで将来の年金額が増額され、万一の際には遺族年金や障害厚生年金、傷病手当金の受給資格が得られます。
「目先の手取り数万円の減少」だけに囚われるのではなく、会社折半の恩恵を受けながら手厚い保障を手に入れる投資と捉える視点が、これからの家計管理には不可欠です。
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:会社を退職したあと、健康保険の切り替え手続きを放置するとどうなりますか?
A1:無保険の期間であっても医療費は全額自己負担(10割)となり、後から国保に加入した際に過去の保険料が最大2年間分さかのぼって一括請求されます。病気やケガのリスクに備え、退職日の翌日から14日以内に必ず手続きを行いましょう。
Q2:個人事業主・フリーランスですが、社会保険に加入する方法はありますか?
A2:自身で法人を設立して役員報酬を受け取る形にすれば、従業員が自分1人であっても社会保険の強制適用事業所となり加入が可能です。また、同業者で作る「国民健康保険組合(文芸美術国保など)」に加入することで、所得にかかわらず定額の保険料に抑えられるケースもあります。
Q3:年収がいくらを超えると「社会保険の方が得」になりますか?
A3:単身者か扶養家族がいるかによって異なりますが、扶養家族が1人以上いる世帯や、年収300万円を超える水準では、会社が半分負担してくれる社会保険の方が保障面・金銭面の両方で圧倒的に有利になります。
まとめ:ライフステージに合わせた最適な保険選択で将来に備える
社会保険と国民健康保険は、単なる医療費負担の仕組みにとどまらず、家族の生活保障や将来受け取る年金額にまで直結する重要なインフラです。「会社折半の有無」と「扶養制度の有無」という2つの本質を理解していれば、転職や退職、独立、働き方の見直しといった人生の転換期において、最も手元資金と保障を守れる選択ができます。
目先の数字に惑わされることなく、自身と家族のライフステージに即した最適な社会保障制度を選択し、堅実な生活設計を築いていきましょう。 (あわせて読みたい:生理を早く終わらせる裏ワザの真相!ピルによる日程調整と最新医学の結論) (出典: 社会 保険 国民 健康 保険 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。