入ってはいけない保険ランキング2026!プロが契約しない損な金融商品
毎月の固定費として家計を圧迫し続ける生命保険。物価高が続く2026年、多くのFP(ファイナンシャルプランナー)や金融リテラシーの高い生活者が一斉に見直しを進めています。CMや販売窓口の甘い言葉に誘われて加入した保険が、実は手数料ばかりが引かれる「大損商品」だったというケースは珍しくありません。 (あわせて読みたい:球の体積公式はなぜ4/3πr³?忘れない語呂合わせと積分の証明を徹底解説)
本当に自分に必要な保障と、保険会社側の都合で作られた加入価値の乏しい商品の境界線はどこにあるのか。業界のタブーに切り込み、プロが絶対に自分では契約しない保険商品の構造的欠陥と見直しの勘所を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯蓄と保障の一体型」商品は高額な手数料が引かれ、元本割れや低利回りリスクが高いためプロは選ばない。
- 要点2:日本の高額療養費制度や傷病手当金などの公的保障を正しく理解すれば、多くの医療保険や手厚すぎる特約は削れる。
- 要点3:無料相談窓口の誘導や不要なオプションを排し、純粋な「掛け捨ての死亡保険」など最低限の保障に絞ることが家計防衛の鉄則。
【2026年最新】プロが暴露する「入ってはいけない保険ランキング」ワースト5の真相
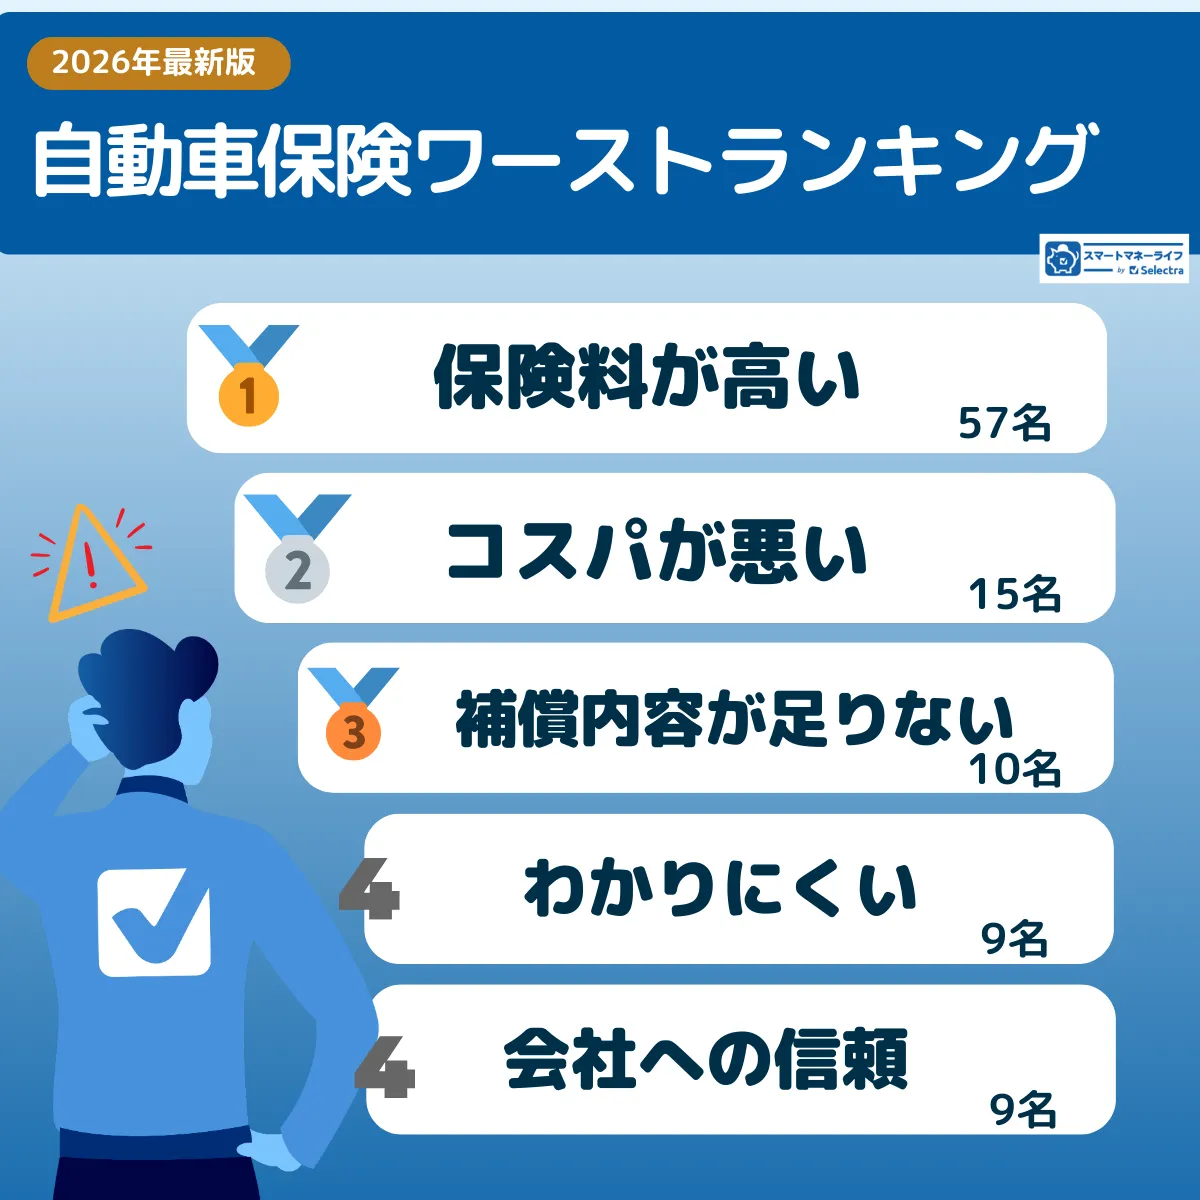
SNSやマネー誌で度々炎上する入ってはいけない保険ランキング 2026年版の顔ぶれを見ると、共通する決定的な特徴が浮かび上がります。それは「保障と資産形成を1つの商品で兼ねようとしている点」です。
業界関係者が口を揃えて警鐘を鳴らすワースト商品の筆頭が、外貨建て一時払い終身保険や低解約返戻金型終身保険などの貯蓄性商品。続いて、保障範囲が極めて限定的なピンポイント型の少額短期保険や、手厚すぎる特約が上乗せされたパッケージ型医療保険がランクインしています。
これらが悪手とされる理由は極めてシンプルです。保険会社に支払う保険料の内訳は、純粋な保障に使われる「純保険料」と、会社の運営費や営業マンへの報酬となる「付加保険料(手数料)」に分かれています。ランキング上位の常連商品は、この見えない手数料が極端に高く、契約者が支払った金額に対して得られる実質的なリターンや保障内容が著しく劣悪なのです。
なぜ「貯蓄型保険」は損をするのか?外貨建て・変額保険のリスクとデメリット

「将来の資産形成と万が一の備えが同時にできる」という営業トークで長年売れ続けてきた貯蓄型商品ですが、投資環境が整った現在では貯蓄型保険で損する理由が完全に白日の下に晒されています。
特に注意が必要なのが、外貨建て保険のデメリットです。為替リスクを契約者側だけが一方的に負う構造であり、満期時や解約時に急激な円高が進んでいた場合、大幅な元本割れを起こします。さらに、円から外貨、外貨から円へ両替するたびに発生する高額な為替手数料が資産を着実に目減りさせます。
同様に、株式や債券で運用する変額保険のリスクの真相も見逃せません。運用実績に応じて保険金や解約返戻金が変動する仕組みですが、実質的には「投資信託」に「割高な掛け捨て保険」を抱き合わせ、さらに「高い運用管理費用」を上乗せした商品に過ぎません。新NISAなどを活用して自分でインデックス投信を買い、掛け捨て保険を別契約したほうが、手数料は数分の一に抑えられます。
また、個人年金保険をおすすめしない理由としても、インフレに極めて弱い固定利率と、途中解約時に元本を大きく割り込む終身保険の解約返戻金損の縛り期間が長すぎることが挙げられます。資金の流動性を奪われ、数十年間にわたって資金が拘束されるリスクは想像以上に深刻です。
「医療保険・がん保険の不要論」が巻き起こる決定的な理由と公的保障の現実

マネーリテラシーの高い層を中心に医療保険の不要論の理由が支持される背景には、日本の健康保険制度が誇る「高額療養費制度」の存在があります。
一般的な年収(約370万〜約770万円)の現役世代であれば、1か月の医療費自己負担限度額はおおむね約8万〜9万円程度に抑えられます。仮に100万円の高度な手術や入院費用が発生したとしても、窓口で支払う実質負担は限度額まで。差額ベッド代や食事代などの自己負担分を考慮しても、50万〜100万円程度の生活防衛資金を預貯金として確保できていれば、毎月数千円〜1万円以上の医療保険料を生涯払い続ける合理性は薄いのです。
また、がん保険がいらないと言われる理由についても、治療の主軸が入院から通院治療(抗がん剤・放射線治療)へとシフトした医療実態が関係しています。「入院1日につき1万円」といった旧来型のがん保険は実態に即しておらず、支払った保険料の総額に対して受け取れる給付金が少額で終わるケースが目立ちます。がん治療への備えを検討する場合でも、日額給付ではなく「診断一時金」に特化したシンプルな保障を最小限にとどめるのが現実的な選択肢です。
就労不能保険の必要性と契約時に潜む「給付条件の落とし穴」
病気やケガで長期間働けなくなった際の収入減をカバーする商品として販売が拡大した就労不能保険ですが、その実態と就労不能保険の必要性を巡っては慎重な見極めが求められます。
会社員や公務員の場合、病気やケガで連続して4日以上休業した際には、最長1年6か月にわたり給与の約3分の2が支給される「傷病手当金」が公的医療保険から支給されます。加えて、障害等級に該当すれば「障害厚生年金」も上乗せされるため、直ちに収入がゼロになるわけではありません。
さらに警戒すべきは、民間保険会社が設定する「就労不能状態」の厳しい認定基準です。「医師による指示」「保険会社指定の高度障害状態」「公的障害等級2級以上」など、給付金の受け取りハードルが極めて高く設定されている約款が多く、「働けないのに保険金が1円も下りない」というトラブルが後を絶ちません。会社員であれば公的保障と貯蓄で大半をカバー可能であり、手厚い保障が必要になるのは公的傷病手当金のない自営業・フリーランスなど一部の職種に限られます。
毎月の保険料を跳ね上げる「不要な特約一覧」と削るべきオプション
加入中の保険証券を開いた際、基本保障の周りに無数の特約が張り巡らされていないでしょうか。これら不要なオプションの積み重ねが、生涯で数百万円もの保険料格差を生み出しています。
代表的な不要な特約の一覧と削除すべき理由は以下の通りです。
- 通院特約:入院後の通院のみが対象など条件が厳しく、支払われる金額も数千円程度と極めて少額。
- 先進医療特約(重複付帯):技術料を保障する重要特約だが、複数の保険に重複して付帯させ保険料を二重払いしているケースが多い。
- 女性特約:女性特有の病気で給付金が上乗せされるが、通常の病気も公的保障の範囲は同じであり割高な保険料に見合わない。
- 災害・傷害特約:不慮の事故やケガを保障するが、発生確率に対して支払うコストが見合わず、日常の貯蓄で十分対応可能。
「月数百円だから」と安易に付帯させた特約も、10年、20年と合算すれば大きな支出です。不要な特約を外すだけで、保障の質を落とさずに保険料を半減させることも可能です。
「無料の保険相談窓口」の評判と裏側|生命保険見直しにおけるネットの反応
街中でよく見かける「無料保険相談ショップ」。親切丁寧なライフプランニングを掲げる一方で、保険相談窓口の評判と罠については消費者の間でも警戒が広がっています。
相談窓口のビジネスモデルは、提携する保険会社からの「販売手数料(コミッション)」で成り立っています。そのため、相談員がどうしても手数料率の高い特定の外貨建て保険や変額保険、手厚い特約を盛った商品を「おすすめ」として提示しやすい構造的な利益相反が存在します。
昨今の生命保険の見直しに関するネットの反応を見ても、「無料相談に行ったら、掛け捨てではなく高い変額保険ばかり勧められた」「現在加入している割安な共済を解約させられそうになった」といったリアルな体験談が散見されます。窓口を利用する際は、提案された商品をその場で契約せず、持ち帰って手数料体系や他社商品と冷静に比較検討するリテラシーが欠かせません。
【入ってはいけない保険ランキング】に関するよくある質問(FAQ)
Q1:すでに貯蓄型保険や外貨建て保険に加入してしまっています。今すぐ解約すべきですか?
A1:加入からの経過年数と現在の「解約返戻金額」を確認してください。契約初期の数年間は解約控除により大損することが多いため、損失を確定させてでも新NISA等の投資に切り替えるか、「払済保険」に変更して以降の保険料支払いをストップさせる選択肢を試算・比較するのが賢明です。
Q2:子育て世代ですが、本当に入るべき必要最小限の保険は何ですか?
A2:一家の大黒柱に万が一があった場合に備える「掛け捨て型の定期死亡保険」または「収入保障保険」です。子どもが独立するまでの期間だけ保障額を厚く設定すれば、月々2,000円〜3,000円程度の保険料で必要十分な備えを確保できます。
Q3:県民共済やこくみん共済などの「共済」はどう評価すべきですか?
A3:共済は営利を目的としないため、割安な掛け金で入院・死亡のベースをバランスよくカバーできる優秀な選択肢です。余剰金が出れば「割戻金」として戻ってくるメリットもあります。ただし60〜65歳以降は保障内容が段階的に縮小するため、高齢期の医療費は現役時代からの貯蓄でカバーする計画が必要です。
まとめ:今後の展望と注目ポイント
保険の本質は「確率が低くても、起きたら人生が破綻するレベルの大損失」に備えるための相互扶助システムです。日常的な入院費用や将来の老後資金など、預貯金や資産運用で対応できる領域まで保険に頼る設計こそが、多くの人が資産形成で遠回りしてしまう最大の落とし穴と言えます。
家計の固定費を根本から見直すなら、まずは不要な貯蓄型保険や重複した特約を整理し、純粋な「万が一の掛け捨て死亡保障」に絞り込むこと。浮いた保険料を新NISAや生活防衛資金の積立へと振り分けるシンプルな仕組みこそが、激変する時代に確実な安心と資産を守る最強の戦略です。 (あわせて読みたい:【2026最新】ニューハーフのネット事情とは?出会いアプリ・掲示板の噂と真相) (出典: 入っ て は いけない 保険 ランキング(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。