三井住友信託ライフガイド評判検証|企業型DCの賢い運用とログイン法
勤務先の企業型確定拠出年金(企業型DC)で導入されているものの、多くのビジネスパーソンが放置しがちな専用ポータルが「三井住友信託ライフガイド」です。「会社の指示でIDをもらったがログインできない」「どの商品を選べば良いか分からない」といった戸惑いの声が、入社時や年度替わりの時期を中心に多く聞かれます。老後資産の自己責任化が進む中、このプラットフォームをどのように使いこなし、資産形成に繋げるべきなのでしょうか。 (あわせて読みたい:ボディローションとは?ミルクとの違いや効果的な使い方を徹底解説)
三井住友信託銀行は信託大手として多くの大企業・中堅企業の企業型DC運営管理機関を担っており、ライフガイドはその加入者向け中核ゲートウェイとして機能しています。本記事では、2026年現在の最新制度改正の動きも踏まえ、実際の使い勝手やユーザーの評判、ログイン不能時の具体的な復旧手順から、損をしないための商品選定・スイッチングの実践テクニックまで、現場のリアルなデータを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフガイドは三井住友信託銀行が提供する確定拠出年金ポータルであり、ログインにはJIS&T(日本インベスター・ソリューション・アンド・テクノロジー)の加入者口座番号とパスワードが不可欠である。
- 要点2:「ログインできない」主な原因は初期書類の紛失やRKサイトとの混同にあり、再発行には一定の日数を要するため事前の窓口確認が勝敗を分ける。
- 要点3:元本確保型(定期預金等)に放置するとインフレ局面で実質資産が目減りするため、信託報酬を比較した低コストインデックスファンドへの配分変更と定期的なリバランスが不可欠である。
【2026年最新】三井住友信託ライフガイドの評判と確定拠出年金の実態

企業型DCの運営管理機関として国内トップクラスの受託実績を誇る三井住友信託銀行。同社が加入者向けに提供している「ライフガイド」は、資産管理、運用商品の預替、将来のシミュレーションを統合したウェブサービスです。しかし、実際の利用者からは「UIが堅苦しく操作に迷う」「スマートフォンでの閲覧時に最適化が物足りない」という辛口な意見が出る一方、「セキュリティが強固で会社ごとの制度規程が詳細に把握できる」「シミュレーション機能が充実している」といった肯定的な評価も混在しています。
専門調査機関やネット上のリアルな口コミを分析すると、三井住友信託ライフガイドの評判は「機能面の堅牢さ」と「アクセシビリティ(使いやすさ)のハードル」という二面性を持っています。特に確定拠出年金の制度そのものが複雑であるため、システム設計が金融機関目線になりがちという構造的な課題を抱えています。それでもなお、会社から拠出される掛金を最大化し、非課税メリットを享受するためのインフラとして、本サービスを使いこなす価値は極めて高いといえます。
ログインできない時の原因と解決策|加入者口座番号とパスワード再発行の手順
ネット上の検索需要で常に上位を占めるのが、「ライフガイドにログインできない」という悲鳴に似た相談です。このトラブルの大半は、システムの不具合ではなく、確定拠出年金特有の多重構造に起因しています。
企業型確定拠出年金では、運営管理機関である「三井住友信託銀行」と、記録関連業務(RK)を担当する「日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)」が連携しています。利用者が入力すべきライフガイドのログイン方法における識別子は、会社独自の社員番号ではなく、JIS&Tから郵送される圧着ハガキに記載された「加入者口座番号(10桁)」と「暗証番号(インターネットパスワード)」です。
もし入社時に届いたハガキを紛失した場合、ウェブ画面上だけで即座に完結させることは困難です。以下の手順に従って速やかに対処する必要があります。
【パスワード再発行とアカウント復旧の流れ】
1. 加入者口座番号が分かる場合:ライフガイドまたはJIS&Tのログイン画面にある「パスワードをお忘れの方」リンクから、登録メールアドレスまたは郵送による再発行申請を行います。
2. 加入者口座番号自体が不明な場合:勤務先の確定拠出年金担当部署(人事・総務)に照会するか、三井住友信託銀行のコールセンターへ直接問い合わせを行います。
3. ロックがかかった場合:セキュリティ規定により、パスワードを連続して複数回間違えるとアカウントが一時凍結されます。解除にはログインできない専用の問い合わせ窓口(確定拠出年金コールサービス)での本人確認が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル

大手掲示板やSNS、知恵袋に寄せられた数百件の投稿、ならびに実際に企業型DCを利用する会社員へのヒアリングから、現場のリアルな実態を抽出しました。
「会社の総務から案内されたが、初期パスワードの有効期限が切れていて再発行ハガキを待つ羽目になった」(30代・メーカー勤務)
「サイト内のライフプランシミュレーションを使うと、定年時の退職給付金と公的年金の見通しが一覧でき、ようやく運用の本気度に火がついた」(40代・金融関連勤務)
「スマートフォン専用アプリがなく、毎回二重認証とブラウザでの長いパスワード入力を求められるのがやや億劫に感じる」(20代・IT企業勤務)
金融機関ならではの厳格なセキュリティ設計は資産保護の観点で高く評価できる反面、日常的に手軽に資産チェックを行いたい現代のユーザー心理との間にギャップが生じている実態が浮き彫りとなっています。 (あわせて読みたい:大阪の個サルおすすめ施設徹底比較!一人参加でも浮かない最新事情)
【徹底比較】三井住友信託銀行の企業型DC運用商品と信託報酬の手数料差
企業型DCで最も避けるべき事態は、中身を精査しないまま初期設定の「元本確保型(定期預金など)」に全額を放置し続けることです。インフレ下では、名目上の元本が保たれても購買力は目減りします。一方で、リスク性資産を選ぶ際には、運用管理費用である信託報酬の手数料比較が欠かせません。
以下は、三井住友信託銀行の企業型DCで一般的にラインナップされている主要商品カテゴリ別の特徴とコスト比較です(※企業ごとの規約により採用銘柄は一部異なります)。
| 運用商品カテゴリ | 信託報酬(年率換算の目安) | 期待リターンとリスク特性 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型 (定期預金・年金保険) | 実質 0.00% (付与利率 年0.01%〜0.05%程度) | リスク極小・名目元本保証 ※インフレに極めて弱い | 定年間近の利益確定や資金退避用としては有用だが、若年層・中年層の長期放置は資産劣化を招く。 |
| 外国株式インデックス (MSCIコクサイ連動など) | 約 0.10% 〜 0.25% | 高リターン・価格変動大 世界経済成長を享受 | 企業型DC 運用商品 おすすめの筆頭候補。運用期間が15年以上確保できる世代のコア資産に適する。 |
| 国内株式インデックス (TOPIX連動など) | 約 0.15% 〜 0.30% | 中〜高リターン・為替リスクなし 日本経済の構造改革を反映 | 外国株式との分散投資として一定比率(10〜30%)を組み入れるポートフォリオが堅実。 |
| バランス型 (内外資産複合・ターゲットイヤー) | 約 0.20% 〜 0.50% | 中リターン・中リスク 自動リバランス機能付き | 自分で配分調整をする時間がない人向け。ただし個別インデックスを組み合わせるよりコストは若干高め。 |
企業型DCでは、個人のiDeCoと異なり口座管理手数料を企業側が負担するケースが大半です。加入者が純粋に比較すべきは各ファンドの信託報酬であり、年0.1%の差であっても20年〜30年の積立期間では数十万円から百万円単位のリターン差となって現れます。
一般に知られていない盲点とネットの誤解|「配分変更」と「スイッチング」の混同
ライフガイドの操作画面で、多くの加入者が混同してつまずくのが「掛金の配分変更」と「資産のスイッチング(預替)」の違いです。この区別を理解していないと、意図した資産配分が実現しません。
1. 掛金配分変更のやり方:
これから毎月会社から拠出される「将来の掛金」を、どの商品に何パーセントずつ割り振るかを決める設定です。これを変更しても、過去に積み立てた既存の保有残高は1円も動きません。
2. 資産残高照会とスイッチング:
現在保有しているファンドの一部または全部を売却(解約)し、別の商品に買い替える手続きです。「定期預金に積み上がった100万円を外国株式に移す」「利益が出た株式ファンドを売却して元本確保型に移す」といった利益確定や資産再配分(リバランス)を行う場合は、資産残高照会画面からスイッチングを実行する必要があります。
ネット上の情報では「配分変更をしたのに資産が切り替わっていない」という不満が見られますが、その大半はスイッチングを行っていないことが原因です。この2つの操作を明確に切り分けて活用することが大切です。
ライフプランシミュレーションの使い方と受給開始手続きの落とし穴
ライフガイドには、現在の拠出状況と想定運用利回りから、将来の年金資産評価額を試算するライフプランシミュレーションが実装されています。このツールの価値は、単なるDC残高の予測にとどまらず、公的年金の見込額や勤務先の退職一時金と合算した総合的な老後資金の可視化ができる点にあります。
しかし、最終的な出口戦略である受給開始手続きと退職金の受け取り方には、税制上の大きな落とし穴が存在します。 (あわせて読みたい:三尋木奈保の年齢や夫の真相とは?私服の黄金則と愛用ブランド徹底解剖)
確定拠出年金の一時金受取には「退職所得控除」が適用されますが、勤務先の退職一時金と受け取るタイミングが重複したり、受給時期が近接していると、控除枠の調整(いわゆる5年・20年ルールなど)によって想定以上の所得税・住民税が課されるリスクがあります。2026年現在の税制改正論議でも退職所得課税の見直しは継続して議論されており、受給開始(60歳〜75歳の間で選択可能)を選択する際には、一時金受取と年金受取(分割)を組み合わせるなど、事前の試算が欠かせません。
【プロの結論】行動経済学から紐解く資産防衛と「おすすめできる人・慎重になるべき人」
行動経済学には「現状維持バイアス(デフォルト効果)」と呼ばれる心理傾向があります。人間は選択肢が複雑であればあるほど、最初に提示された状態やこれまでの習慣を維持しようとします。企業型DC導入時に「よく分からないから」と定期預金を選んだ人の約6割が、その後5年以上一度も設定を変更しないという調査データも存在します。
しかし、日本経済がデフレを脱却し緩やかなインフレ環境に移行した現在、現金を眠らせておくこと自体が「確実な実質資産の目減り」という巨大なリスクです。
【三井住友信託ライフガイドを今すぐ使い倒すべき人】
・入社以来、企業型DCの設定を一度も見直したことがない会社員
・定年まで10年以上の運用期間があり、世界経済の成長を取り込みたい人
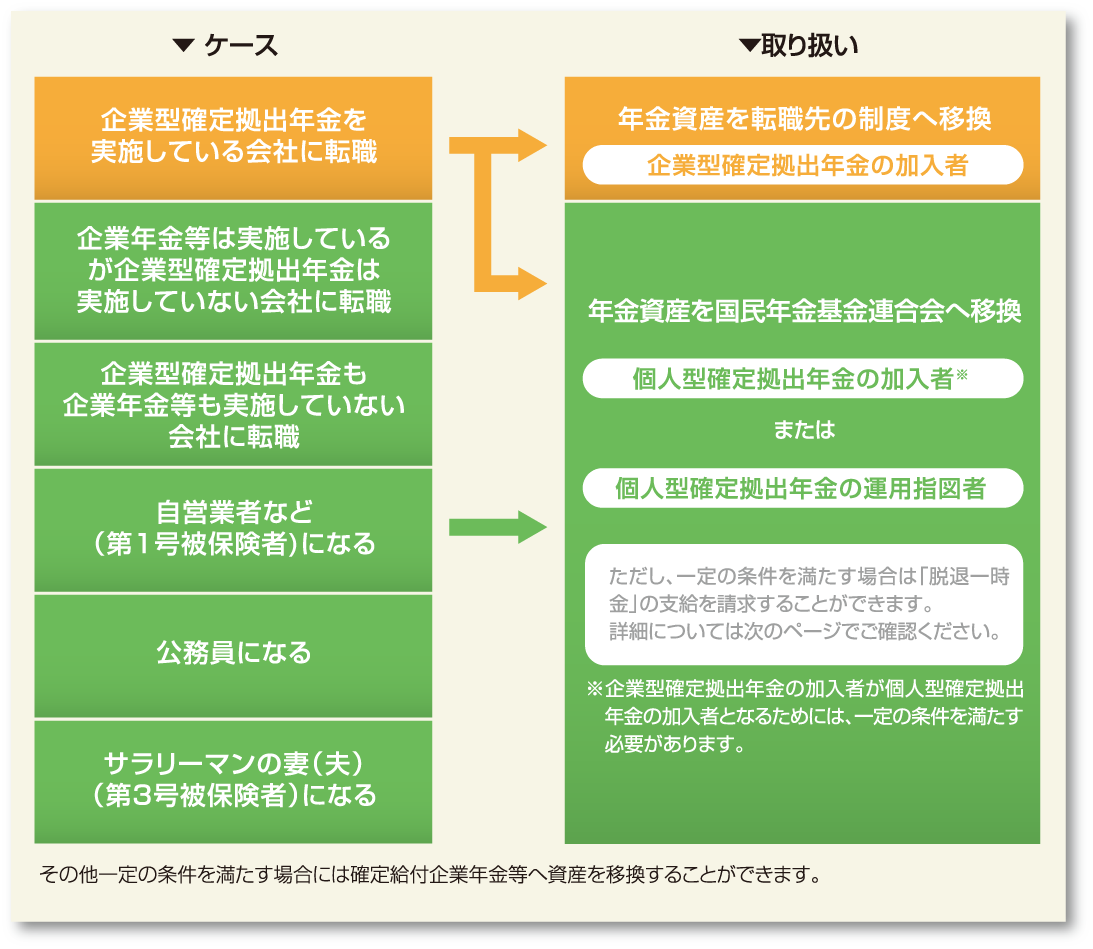
・転職や退職を控え、年金資産の移換(ポータビリティ)手続きが必要な人
【慎重な運用配分とリバランスが求められる人】
・5年以内に定年・受給開始を控えており、直近の大規模な市場暴落を許容できない人
・リスク許容度を超えてハイリスクなテーマ型投信に全額配分してしまっている人
【三井 住友 信託 ライフ ガイド】に関するよくある質問(FAQ)
Q1:ライフガイドにログインするための加入者口座番号を紛失した場合、会社に知られずに再発行できますか?
A1:勤務先の人事・総務に照会するのが最も迅速ですが、会社を通さずに三井住友信託銀行の「確定拠出年金コールサービス」へ直接連絡し、本人確認を経て登録住所へ再発行書類を郵送してもらうことも可能です。ただし、郵送手続きには1週間〜2週間程度の時間を要します。
Q2:企業型DCの掛金配分変更やスイッチングに手数料はかかりますか?
A2:配分変更やスイッチングの手続き自体に手数料はかかりません。何度でも見直しが可能です。ただし、売却する投資信託によっては「信託財産留保額」(解約時のペナルティ的費用)が基準価額の0.1%〜0.3%程度差し引かれる銘柄があるため、商品詳細画面の目論見書で確認してください。
Q3:2026年最新の年金制度改正で、ライフガイド利用者にどのような影響がありますか?
A3:公的年金改革および確定拠出年金制度の拡充に伴い、企業型DCの加入可能年齢の引き上げや、iDeCoとの併用枠拡大、拠出限度額の平準化などが段階的に推進されています。自身が拠出できる上限額が増加している可能性があるため、最新の会社制度規程をライフガイド上で確認することが推奨されます。
まとめ:2026年の制度改正を見据えた資産防衛のステップ
三井住友信託ライフガイドは、単なる年金の明細確認サイトではありません。会社が毎月積み立ててくれている貴重な給与の一部を、将来の自分に向けた強固な資産へと育てるための操縦席です。
まずは引き出しの奥に眠っている加入通知書を探し出すか、再発行手続きを行ってログインを完了させることが第一歩です。そして、現在の資産配分がインフレに耐えうるものになっているかを検証し、信託報酬の低いインデックスファンドを軸とした戦略的な見直しを行うことが、老後資産の格差を分ける決定打となります。 (あわせて読みたい:なぜ猫を「ぬこ」と呼ぶ?5ちゃんねる発祥の真相と誕生秘話を徹底解説) (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。