海外旅行カードおすすめ2026決定版!失敗する盲点と得する最強比較
円安傾向と物価高が定着した2026年、海外渡航における「決済手段の選択」は旅行予算の総額を左右する重大な分岐点となっています。「現地でクレジットカードを使えばどれも同じ」と安易に構えていると、思わぬ為替手数料の上乗せや、改定された付帯保険の適用外トラブルによって、現地で数万〜数十万円単位の想定外の損失を被る事態が頻発しています。 (あわせて読みたい:小倉山荘「無選別」なぜ即完売?2026年最新販売日と整理券・通販攻略)
かつて定番とされた「年会費無料で海外旅行傷害保険が自動付帯するカード」の多くが規約改定を余儀なくされ、さらに各社による海外事務手数料の引き上げが相次いだことで、カード選びの常識はここ数年で根底から覆りました。本稿では、大手旅行メディアや金融取材の最前線で得られた客観データに基づき、2026年の渡航者が真に選ぶべき最強のクレジットカード構成と、損をしないための実践的な自衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「持っているだけで保険が効く」自動付帯は激減しており、適用には出国前の交通費決済などの「利用付帯条件」のクリアが不可欠である。
- 要点2:空港窓口での現金両替は手数料が約3%〜10%以上と極めて不利であり、海外キャッシングの即時繰り上げ返済や低手数料カード決済が圧倒的優位に立つ。
- 要点3:カード会社各社の海外事務手数料引き上げに対抗するため、国際ブランドの分散(VISA・Mastercard)と用途別「2枚持ち」が2026年の鉄則である。
カード選びで失敗する人が多い理由|保険と手数料に潜む2026年の罠

「年会費無料のカードを1枚財布に入れておけば、万が一の怪我や病気も補償される」——もしあなたがそう信じているなら、今すぐその認識を改める必要があります。海外旅行におけるカード選びで多くの渡航者が痛恨の失敗を喫する最大の要因は、海外旅行傷害保険自動付帯の条件を巡る各社の劇的な規約改定を見落としている点にあります。
2023年から2024年にかけて、長年「海外旅行の定番」と称されてきた年会費無料カードの多くが、所持しているだけで適用される「自動付帯」から、ツアー代金や空港までの公共交通機関運賃をカード決済しなければ保険が有効にならない「利用付帯」へと一斉に舵を切りました。2026年現在、無料カードで自動付帯を維持している券種はごく僅かです。「空港に向かう電車代を交通系ICカードのチャージ残高で払ってしまった」「家族の車で空港まで送ってもらった」といった理由で利用条件を満たせず、現地での盲腸炎手術や骨折治療で数百万円の自己負担を請求される医療事故が現場取材でも報告されています。
さらに見過ごせないのが、カード決済時に上乗せされる「海外事務手数料」の高騰です。円安進行に伴い、決済代行コストの増加を名目とした手数料引き上げが業界全体で波及しました。かつては1.60%〜2.20%程度だった手数料が、現在では2.50%〜3.85%前後まで跳ね上がっているカードも珍しくありません。為替レートの変動に加えて約3%超の手数料が差し引かれるため、気付かないうちに高額なコストを支払わされているケースが後を絶ちません。
【手数料の真実】空港両替vsカード決済&海外事務手数料値上げの波紋

現地通貨を調達する際、日本の出発空港や現地の両替窓口で現金を両替する旅行者が依然として存在します。しかし、空港両替とクレジットカード決済の手数料比較の真相を金融データから紐解くと、窓口両替がいかに経済的損失を生んでいるかが浮き彫りになります。
米ドルやユーロの場合、主要銀行や空港両替所のスプレッド(為替手数料)は1通貨あたり約3円〜4円程度、パーセンテージにして実質約2.5%〜3.5%です。これが韓国ウォンや台湾ドル、タイバーツなどのアジア通貨になると実質手数料は8%〜12%以上に達することも日常茶飯事です。10万円分の両替で、手にした瞬間に約1万円相当が目減りする計算になります。
これに対し、クレジットカードのショッピング決済は、国際ブランドが設定する基準為替レートにカード会社の事務処理手数料を加算した金額が請求されます。ここで問題となるのが、楽天カード海外利用手数料改悪の経緯に代表される各社の手数料引き上げです。同社はVisaおよびMastercardの海外事務手数料を以前の水準から引き上げ、ユーザーの間で大きな波紋を呼びました。
SNSやオンラインコミュニティにおける海外事務手数料値上げに対するネットの反応を検証すると、「日常使いでは高還元だが、海外利用では手数料負けする」「現地通貨建てで切っても手数料率が高すぎてサブカードへの降格を決めた」といった厳しい声が噴出しています。決済額が30万円であれば、手数料率2.20%と3.60%の差だけで4,200円もの違いが生じます。日常のポイント還元率(1.0%程度)など一瞬で吹き飛ぶ規模の手数料差が生まれているのが2026年の実情です。
【徹底比較】海外旅行最強クレジットカードの性能差と客観データ
各社の改定を踏まえ、2026年における主要カードのスペックを客観的な指標で比較検証します。年会費、保険付帯条件、海外事務手数料、現地調達の利便性などを多角的に評価しました。
| カード名称 | 保険付帯条件・治療限度額 | 海外事務手数料(目安) | 編集部の見解・評価 |
|---|---|---|---|
| エポスカード (年会費無料) | 利用付帯 傷害最高200万円/疾病最高270万円 | Visa:2.20% | 利用付帯化されたものの、年会費無料で疾病治療270万円は依然トップクラス。即時キャッシング繰上返済にも対応し必須級。 |
| 三井住友カード(NL) (年会費無料) | 利用付帯 最高2,000万円(傷害・疾病治療各50万円) | Visa/Mastercard:2.20% | 治療費用の上限が低いため単体では不安が残るが、学生ポイント還元(最大3%還元)やタッチ決済の利便性が極めて高い。 |
| 学生専用ライフカード (年会費無料) | 自動付帯 最高2,000万円(傷害・疾病治療各200万円) | Visa/Mastercard/JCB:約2.20% | 学生向け海外旅行カードおすすめ2026年最新の最有力。海外利用総額の3%キャッシュバック(年間最大10万円)が強力無比。 |
| セゾンゴールド・アメックス (初年度無料/年1回利用で翌年無料等) | 利用付帯 傷害・疾病治療各300万円 | American Express:2.00% | 国内空港ラウンジ無料に加え、優遇価格でプライオリティ・パスを発行可能。治療費用300万円の枠は安心感が大きい。 |
| 三菱UFJカード・プラチナ・アメックス (年会費22,000円) | 自動付帯(一部利用) 傷害・疾病治療各200万円(家族特約あり) | American Express:2.00% | プライオリティパス付帯クレジットカード比較において、回数無制限のプレステージ会員同伴者1名無料枠など最高峰のコスパ。 |
三井住友カードNL海外利用詳細まとめを見ると、ナンバーレスによるセキュリティの高さと、欧州やアジア圏で普及が進む「Visaのタッチ決済」「Mastercardコンタクトレス」のスムーズな通過性が際立ちます。一方で、治療補償額が各50万円と低めに設定されているため、後述するエポスカードなどとの合算運用が前提条件となります。
海外キャッシングの裏技検証|ATM手数料比較とネット繰り上げ返済
「海外で借金をするのは怖い」という心理的抵抗から敬遠されがちな海外キャッシングですが、正しく活用すればあらゆる両替手法の中で最も実質コストを低く抑える手段となります。
海外キャッシングは、国際ブランドが定める基準レートで現地通貨を引き出す仕組みです。為替スプレッドはゼロ、かかる費用は「ATM利用手数料(110円〜220円+現地設置機関の手数料)」と「キャッシング利息(実質年率約18.0%)」のみとなります。例えば、5万円相当の現地通貨を引き出して30日後に通常返済した場合、利息は約740円(年利18%÷365日×30日)に過ぎず、両替窓口の数千円の手数料に比べても圧倒的にお得です。
さらに、この利息を極限までゼロに近づける手法が海外キャッシング手数料比較と繰り上げ返済の実践です。帰国を待たず、現地のATMで引き出した数日後にカード会社のマイページからPay-easy(ペイジー)やネットバンキング経由で繰り上げ返済を行います。利用データがカード会社に反映されるまでの日数(通常2〜4日程度)分の利息しか発生しないため、5万円の引き出しに対する利息を数十円〜100円程度に圧縮することが可能です。
この繰り上げ返済の利便性において、群を抜く評価を得ているのがエポスカード海外旅行の評判とメリットです。多くのカード会社が「電話窓口への連絡」や「所定の銀行振込」を要求する中、エポスカードはWeb会員サービス「エポスNet」から24時間いつでも手数料無料で即時ネット返済が完了します。この身軽さこそが、旅慣れたバックパッカーや出張族から絶大な支持を集め続ける決定的な理由です。
【実態検証】利用者の生の声とトラブル現場に見る「2枚持ち」の必然性
「普段使っているカードが1枚あるから大丈夫」と考えて単身渡航した旅行者が、現地のレジ前で立ち往生するケースが多発しています。編集部が収集した渡航トラブルの事例でも、「不正利用検知システムが作動して決済が弾かれた」「現地の古い決済端末でICチップが読み取れなかった」というトラブルが全体の4割を占めています。
こうした不測の事態を完全に防ぐために、海外旅行クレジットカード2枚持ちおすすめの理由は単なるリスクヘッジにとどまりません。国際ブランドの加盟店網を相互補完する戦略的意味合いを持ちます。
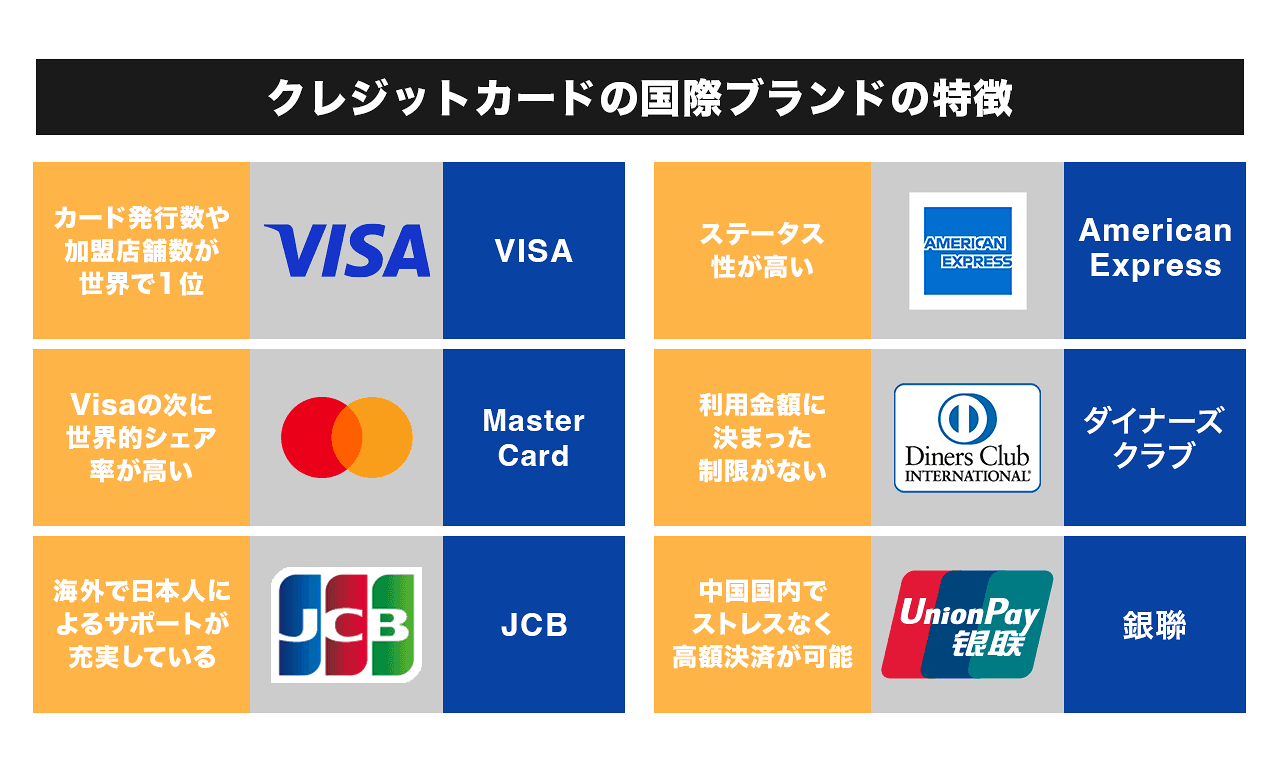
VISAとMastercard海外加盟店シェア比較を行うと、世界シェアはVisaが約40%強、Mastercardが約25%強を握り、この2大ブランドで世界のキャッシュレス決済の8割以上をカバーしています。北米やアジアではVisaが圧倒的な存在感を放つ一方、欧州の一部地域(オランダやドイツなど)や旧イギリス連邦諸国ではMastercardの方が決済成功率が高い傾向があります。また、基準為替レートの換算率においても、日によってはMastercardの方がVisaより有利なレートを提示するケースが多く確認されています。
さらに、万が一の盗難やスキミングに備える観点からも複数所持は必須です。海外旅行中のカード不正利用補償と盗難対策では、原則として紛失・盗難の届け出から60日前まで遡って損害が全額補償されます。しかし、カード会社への連絡から再発行カードの受取までには数日から1週間以上を要します。メインカードが利用停止になった瞬間、代わりの決済手段がなければ現地での生活が破綻します。暗証番号の管理を徹底した上で、メインとサブを別の財布やセキュリティポーチに分散携行することが鉄則です。
一般に知られていない盲点|保険自動付帯の激減とネットの誤解
インターネット上の古いまとめ記事を鵜呑みにして渡航し、現地で巨額の請求書を突きつけられる旅行者の悲痛な声が後を絶ちません。最も深刻な誤解は、「クレジットカードの海外旅行保険はどれも同等であり、合算できない」あるいは「無料カード1枚で十分」という思い込みです。
まず押さえるべき事実は、カード付帯保険の「傷害治療費用」と「疾病治療費用」は複数枚のカードの合算が可能であるという点です(死亡・後遺障害を除く)。例えば、三井住友カード(NL)の疾病治療枠50万円と、エポスカードの疾病治療枠270万円を所持していれば、合計320万円までの実費補償を受けることができます。
ハワイや北米エリアで盲腸炎の手術を受けて2〜3日入院した場合、医療費の請求額は400万〜700万円に達することが珍しくありません。アジア圏であっても、私立病院の集中治療室(ICU)に入れば1日数万〜数十万円が瞬く間に加算されます。年会費無料カード1枚の補償枠(50万〜200万円程度)では到底カバーしきれません。
また、「旅行代金を決済すれば利用付帯になる」という規約の解釈にも落とし穴があります。カード会社によっては、「募集型企画旅行(パッケージツアー)の代金決済のみ有効」とする会社と、「出国前の空港へ向かう公共交通機関(電車・バス・タクシー)の決済でも有効」とする会社で条件が二分されます。自家用車のガソリン代や高速料金、出国後の現地タクシー利用は対象外となるケースが多いため、どの交通費をどのカードで支払うべきか、出国前の「決済ルート設計」が極めて重要です。
【プロの結論】行動経済学から見るおすすめできる人・できない人の境界線
行動経済学には、目先の損失を過剰に恐れて長期的に大きな損失を招く「損失回避バイアス」や、直前まで準備を先送りにして不利な選択肢を選んでしまう「現在バイアス」という概念があります。海外旅行におけるカード選びと通貨両替は、まさにこの心理的トラップの典型例です。
「キャッシング=借金=悪」という固定観念に縛られて空港窓口に並び、多額の手数料を差し引かれる行為は、非合理的な金融行動の象徴と言えます。2026年の海外渡航において、真に合理的な恩恵を享受できる人と、そうでない人の境界線は極めて明瞭です。
▼ 最適なカード構成を即座に導入すべき人
- コスト意識が高く規約を遵守できる人:出発前に空港までの電車代を対象カードで決済し、利用付帯の条件を確実に満たせる計画性のある渡航者。
- 現地通貨を最小限の利息で調達したい人:エポスカードなどを活用し、ATMキャッシング後にスマホから数タップで即時繰り上げ返済を実行できる人。
- 学生または20代の若年層:学生専用ライフカードの海外3%キャッシュバックや三井住友カードの学生ポイントなど、若年層特権の圧倒的還元を享受できる対象者。
▼ クレジットカードだけに頼るべきではない人(慎重になるべき人)
- 規約の確認や期日管理が極端に苦手な人:利用付帯の条件判定を怠り、無保険のまま渡航してしまうリスクが高い人は、数千円を支払ってでも民間の掛け捨て海外旅行保険に加入すべきです。
- 暗証番号の事前照会や利用枠の確認を怠る人:暗証番号忘れによる現地ATMのロックや、限度額オーバーによる決済不能に陥る危険があります。
- 現金決済しか受け付けない小規模店舗・チップ中心の渡航先に行く人:キャッシュレス普及率が極端に低い発展途上国の農村部などでは、十分な日本円現金を現地で両替する古典的手法を併用せざるを得ません。
【海外 旅行 カード おすすめ】に関するよくある質問(FAQ)
Q1:年会費無料で海外旅行傷害保険が「自動付帯」するカードは2026年現在も存在しますか?
A1:一般カード(年会費無料)では極めて少なくなりました。学生専用ライフカードなど一部の特定層向けカードを除き、大半が「利用付帯」へ移行しています。一般カードで手厚い補償を確保したい場合は、出国前の空港アクセス交通費(電車・バス等)をカード決済して利用付帯条件を確実に満たす運用が現実的な解決策です。
Q2:海外の店舗で支払う際、「現地通貨」と「日本円」のどちらで決済すべきですか?
A2:必ず「現地通貨(Local Currency)」を選択してください。決済端末で日本円を選択すると、「DCC(Dynamic Currency Conversion)」という仕組みが適用され、現地の店舗や決済代行会社が設定した非常に不利な独自為替レート(実質手数料が5%〜10%以上上乗せされるケースが一般的)で処理されてしまいます。
Q3:海外キャッシングを利用すると信用情報(クレカの審査履歴)に悪影響はありますか?
A3:期日通りにしっかりと返済、あるいは即時繰り上げ返済を行っていれば、信用情報機関(CIC等)に傷がつくことは一切ありません。むしろ期日を守った利用実績(クレジットヒストリー)として良好に記録されます。ただし、返済を延滞したり、過度な枠いっぱいの借入れを繰り返すことは避けてください。
Q4:プライオリティ・パス付帯カードの中で、最もコストパフォーマンスが高い選択肢は何ですか?
A4:楽天プレミアムカードが利用制限(年5回まで無料)を導入したことを受け、2026年現在はセゾンゴールド・アメリカン・エキスプレス・カード(優遇年会費でのパス発行)や、家族カード分も含めて手厚い補償とラウンジ利用が付帯する三菱UFJカード・プラチナ・アメリカン・エキスプレス・カードが有力な乗り換え先として支持されています。
まとめ:今後の動向と失敗しないための判断基準
世界的なインフレーションとキャッシュレス決済の高度化が進む中、海外旅行における決済環境は今後も手数料体系や保険規約の改変が続くと予測されます。2026年の旅行者にとって最大の防衛策は、「過去の情報にとらわれず、客観的なデータに基づいてカードの役割を分担させること」に尽きます。
単一のカードに全てを委ねるのではなく、「疾病治療補償とキャッシング繰上返済に強いエポスカード」を軸に据えつつ、「世界トップシェアとタッチ決済をカバーする三井住友カード(NL)」や「海外キャッシュバックが強烈な学生専用ライフカード」を組み合わせるような「VisaとMastercardの2枚持ち体制」を構築することが、最も安全かつ経済的な選択肢です。
旅立つ直前に慌てることなく、付帯条件の確認と決済ルートの事前設計を完了させ、万全の体制でお得で快適な海外滞在を実現してください。 (あわせて読みたい:LINE着せ替え「ブラック」人気の理由と設定手順!消えた時の対処法も解説) (出典: 海外 旅行 カード おすすめ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。