財布を落とした時の初動対応!悪用阻止と発見確率を高める連絡順序
ポケットや鞄に手を伸ばした瞬間、そこにあるはずの財布の感触がない――誰もが一度は経験する、あるいは想像しただけで背筋が凍る緊急事態です。財布の中には現金だけでなく、クレジットカード、キャッシュカード、運転免許証、マイナンバーカードといった個人情報の塊が収められており、紛失時の無防備な空白時間は不正利用や個人情報悪用の格好の標的となります。 (あわせて読みたい:ダ・チーロの評判と実力|金沢屈指の薪窯ピッツァ徹底検証【2026】)
「どこで落としたのか」「誰かに盗まれたのではないか」とパニックに陥り、あてもなく同じ場所を探し回る行動こそが被害を拡大させる最大の要因です。2026年現在のキャッシュレス普及環境および警察庁の最新管理体制を踏まえ、被害を未然に防ぎ、財布が手元へ戻ってくる確率を極限まで引き上げるための現実的かつ実践的な連絡順序と防衛策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:財布紛失の発覚直後は「捜索」よりも決済機能の「遮断」が鉄則であり、クレジットカード・デビット・キャッシュカードを最優先で利用停止にする。
- 要点2:警察への遺失届提出によって発行される「受理番号」は、カード不正利用被害の補償申請や身分証再発行における不可欠な公的証明となる。
- 要点3:カード会社と警察の対応を終えた後は、マイナンバーカードの一時停止および信用情報機関への「本人申告」を行い、身元偽装による二次被害を完全に封じ込める。
【初動完全マップ】財布落とした時の連絡順序詳細まとめと直ちに止めるべき決済機能

財布を落としたと確信した瞬間、焦燥感から道端や立ち寄った店舗を闇雲に往復するのは得策ではありません。悪意ある第三者に拾われた場合、わずか数分でタッチ決済やオンライン決済に悪用される恐れがあるためです。初動の30分以内に取るべきアクションは、明確な優先順位に基づいて機械的に実行する必要があります。
最優先すべきは、即時決済性を持つ金融サービスの利用停止です。まずはクレジットカード利用停止の手続きを各カード会社の紛失・盗難専用ダイヤル(24時間365日年中無休)へ連絡して行います。多くのカード会社では専用アプリからもワンタップで一時停止が可能となっており、電話が繋がりにくい時間帯でも即座に不正利用の芽を摘むことができます。紛失による不正利用は補償制度が用意されていますが、「紛失の届出から60日前まで」といった明確な申請期限や警察への届出が補償条件に含まれているケースが大半です。
クレジットカードに次いで着手すべきが、キャッシュカード利用停止再発行の手続きです。暗証番号を生年月日や電話番号など推測されやすい組み合わせに設定している場合、ATMから預金が一気に引き出される危険性があります。メガバンクや主要ネット銀行では自動音声対応ダイヤルや公式バンキングアプリから即座に出金ロックをかける体制が確立されています。
盲点になりやすいのが、日常的に利用しているSuicaやPASMOといった交通系電子マネーです。交通系ICカード利用停止の手続きは、記名式カードやモバイルICカードであれば駅窓口や専用コールセンター、Webポータルから速やかに行えます。利用停止登録が完了した時点でのSF残高や定期券機能は保全され、後日新たなカードへの再発行時に引き継ぐことが可能です。オートチャージ設定が有効になっている場合は、紐づくクレジットカードの停止と連動して被害を防ぎます。
【公的手続きの鉄則】警察署遺失届手続きと2026年最新遺失物管理対応の実態
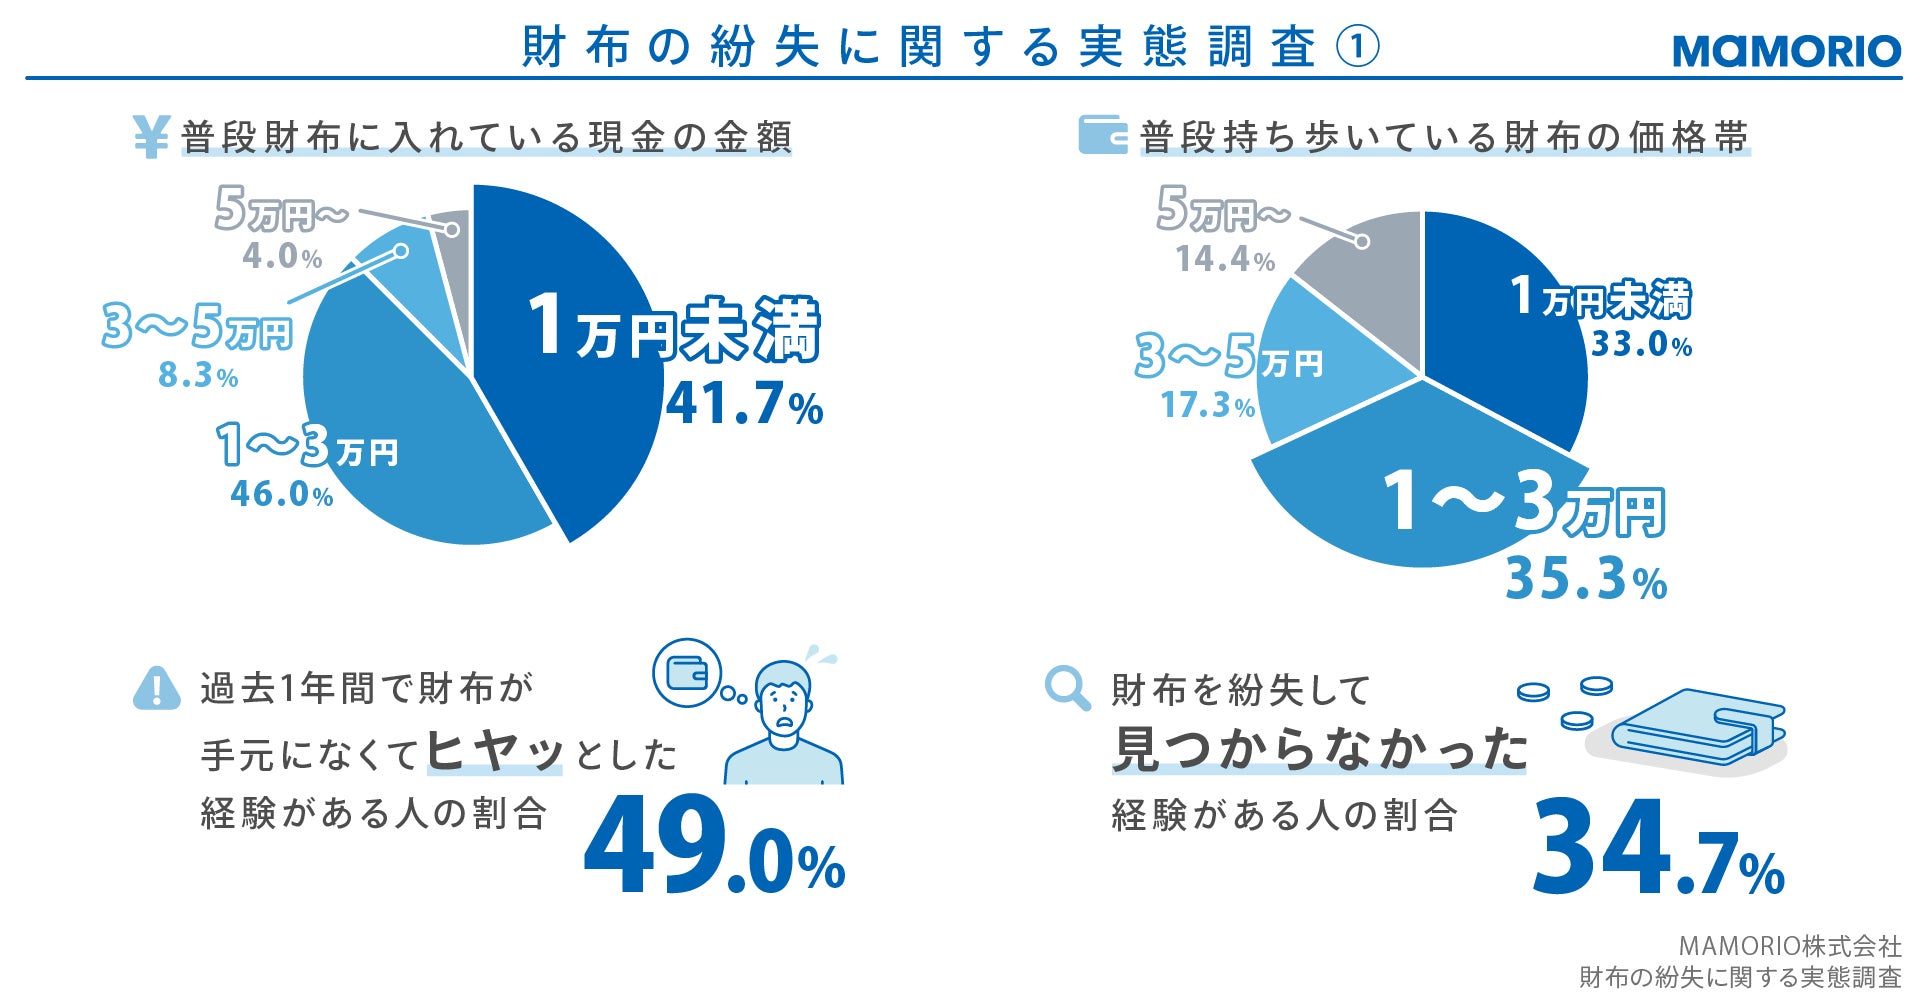
決済関連の防衛線を張り終えた直後、速やかに行うべき公的手続きが警察署遺失届手続きです。最寄りの交番や駐在所へ足を運び、備え付けの交番遺失物届出書に紛失日時、推定場所、財布の形状・ブランド・色、中に入っていた現金やカード類の具体的な内訳を正確に記入します。
ここで極めて重要になるのが、届出時に発行される「受理番号(届出番号)」の記録です。この番号は、後述する身分証明書の再発行窓口や、クレジットカードの不正利用被害に遭った際にカード会社へ提出を求められる公的証明の要となります。番号が手元にない場合、不正利用の補償審査が大幅に遅延したり、最悪の場合は過失とみなされて補償対象外となったりするリスクがあります。
警察庁が推進する2026年最新遺失物管理対応では、全国の都道府県警察における遺失物データベースの連携が進み、各警察本部の行政手続オンラインポータルからでも遺失届の電子提出や拾得状況の照会が可能になっています。管轄地域を跨いで移動していた場合(例:東京都内で紛失し、千葉県や神奈川県へ移動した場合)でも、システム上で特徴が合致すれば自動的に照合フラグが立つ仕組みが整備されています。ただし、オンライン申請では受理番号の発行に一定のタイムラグが生じる場合があるため、緊急を要する状況下では管轄の交番・警察署窓口での対面手続きが確実です。
【身分証の防衛線】マイナンバーカード・免許証・保険証の紛失と悪用防止の防衛線
財布を紛失した際、現金以上に深刻な打撃となり得るのが各種「身分証明書」の悪用です。犯罪グループに身分証を回収された場合、知らぬ間に銀行口座が開設されたり、消費者金融で高金利の融資を申し込まれたりする危険があります。
マイナンバーカードが入っていた場合、一刻も早くマイナンバーカード紛失ダイヤル(0120-95-0178)へ電話を入れます。この窓口は24時間365日体制で紛失・盗難によるカードの一時利用停止を受け付けており、公的個人認証サービスの電子証明書およびカード機能が即時に失効処理されます。
車を運転する機会がある人にとって必須となるのが運転免許証紛失再交付の手続きです。運転免許センターや警察署の運転免許窓口に赴き、即日再交付を受けます。再交付された免許証の裏面や番号末尾には再交付回数を示す数字が刻印され、紛失した旧免許証はその時点で公的な効力を完全に失います。
健康保険証を所持していた場合は、勤務先の健康保険組合や市区町村の国民健康保険課への健康保険証紛失手続きを怠ってはなりません。マイナ保険証への移行が進む環境下でも、従来の保険証や資格確認書の券面情報が悪用されるリスクは依然として存在します。
身分証の紛失に伴う二次被害を根絶するための決定打となるのが、本人確認書類悪用防止登録(本人申告制度)です。個人信用情報機関である以下の3機関に対し、身分証を紛失した旨を登録します。
- 株式会社シー・アイ・シー(CIC):主に信販会社・クレジットカード会社が加盟
- 株式会社日本信用情報機構(JICC):主に消費者金融や信販会社が加盟
- 全国銀行個人信用情報センター(KSC):都市銀行・地方銀行・信用金庫が加盟
この本人申告を行うと、第三者が紛失した身分証を使って新規のクレジットカード作成やローン借入を試みても、審査段階で厳格な本人確認が実施されるため、不正契約を未然に遮断できます。
【実態検証】財布紛失見つかる確率とデータ比較|遺失物統計が暴く回収の分岐点
落とした財布が再び手元に戻ってくるのかという疑問に対し、日本の遺失物拾得データは国際的にも極めて高い数値を残しています。警視庁が公表している遺失物取扱状況の統計資料によると、都内で警察に届け出された遺失物のうち、「財布類」の返還率は現金単独のケースを上回る65%〜70%前後の高水準を維持しています。
手元に戻るか否かを分ける決定的な要素は、「どこで落としたか」という場所の特定度と「初動の早さ」です。鉄道会社や商業施設などの管理下で拾得された物件は、ほぼ100%に近い割合で遺失物取扱窓口に集約されますが、路上での紛失は発見者の善意や持ち去りリスクに大きく左右されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 財布紛失見つかる確率 | 警視庁統計で約65%〜70%が遺失者に返還 | 現金のみの場合は約30%〜40%に低下 | 身分証や会員証が同梱されていることで返還率が大幅に向上する傾向がある |
| 不正利用の発生時間 | 紛失発覚から2時間以内の被害発生が全体の過半数 | コンビニ・ドラッグストアの少額タッチ決済が中心 | 暗証番号不要の少額決済枠が悪用されやすいため、初動30分のカード停止が生命線 |
| カード再発行手数料 | 1枚あたり約1,100円〜2,200円(税込) | 銀行・カード会社により無料〜有料と幅がある | 番号流出リスクを考慮すれば、少額の手数料を惜しまず完全再発行を選ぶべき |
| 拾得者への報労金相場 | 遺失物法に基づき物件価格の5%〜20% | 施設内拾得の場合は施設と拾得者で折半(2.5%〜10%ずつ) | 現金以外のカード類に換算価値はつかないが、感謝の意思として適切に処理すべき |
データが示す明確な事実は、「財布が見つかる確率自体は決して低くないが、戻ってくるまでのタイムラグの間に不正利用が行われるリスクが高い」という点です。返還率の高さに甘えて連絡を遅らせる行為は極めて危険です。
【現場の盲点とネットの誤解】「中身が無事だったから安心」に潜む潜伏型リスク
警察から「財布が届いています」と連絡を受け、手元に戻った現金やカードの枚数を確認して「中身が無事だった」と安堵する人が後を絶ちません。しかし、現代の犯罪手口において、現金が抜き取られていないことは安全の証明にはなりません。
ネット上で流布する大きな誤解の一つが、「カード類が手元に戻ってきたのだから、利用停止を解除してそのまま使えばいい」という認識です。拾得者が財布を警察に届ける直前、スマートフォンのカメラでクレジットカードの表面・裏面(カード番号、有効期限、セキュリティコード)を撮影していた場合、カード現物は何食わぬ顔で戻ってきます。そして数週間から数ヶ月が経過した頃、海外のECサイトなどで不正決済が一気に実行される「潜伏型の不正利用」が実際に多発しています。
一度でも他人の手に渡った可能性のあるクレジットカードは、手元に戻ったとしても利用再開ではなくカード番号を変更した再発行手続きを完了させるのが防衛の基本です。
もう一つの危険な誤解が、AirTagなどのスマートトラッカー(紛失防止タグ)の位置情報を頼りに「自力で財布を取り返しに行く」行為です。アプリ上に表示される現在地が民家や人気のない路地、あるいは移動中の車両を示している場合、拾得者が善意の第三者ではなく窃盗犯や悪意ある人物である可能性を排除できません。単身で現場に踏み込んでトラブルや傷害事件に発展した実例も報告されています。位置情報を特定した場合は、自力で接触を試みるのではなく、必ず警察署や交番にその画面を提示し、警察官の同行を要請するのが安全管理上の鉄則です。
【心理と行動の専門分析】パニック下の「認知的狭窄」を打破する危機管理論
財布を紛失した際、多くの人が冷静な判断力を失ってしまう背景には、行動経済学や認知心理学で説明される「損失回避バイアス」と「認知的トンネル(トンネルビジョン)」のメカニズムが強く働いています。
人間は「得ること」よりも「失うこと」に対して約2倍強く精神的苦痛を感じるとされています。財布という極めて重要な資産を喪失した瞬間、脳内では強いストレス反応が発生し、視野が極端に狭まる「認知的トンネル」に陥ります。その結果、「カードを止める手続き(損害の確定と遮断)」という論理的なリスク管理行動を後回しにし、「さっき歩いた道を探せばそのまま落ちているはずだ」という希望的観測にすがって同じ場所を何往復も探し続ける非合理な行動を選択してしまうのです。
【プロの結論】デジタル決済社会における個人防衛と事後対応の判断基準
危機管理の観点から下すべき明確な判断基準は、「捜索」と「遮断」の優先順位を完全に切り離すことです。
- 即時停止・再発行に踏み切るべき条件:
- 紛失場所の心当たりが全くない場合
- 最後に財布を確認してから1時間以上が経過している場合
- 路上、繁華街、不特定多数が行き交うイベント会場などでの紛失
- 財布内にカード番号・暗証番号が類推されやすいメモを同梱していた場合
- 一時的な利用制限(アプリでのロック等)にとどめ、捜索を優先できる条件:
- 自宅内や自身の自家用車内など、外部の第三者が侵入できない密閉空間での紛失が明らかな場合
- オフィスの自席周辺など、管理者が限定された空間での紛失直後(数分以内)である場合
現代社会における財布の紛失は、単なる現金の落失ではなく「自己の信用枠と身元情報の流出」と同義です。少々の再発行手数料や手続きの手間を嫌って遮断を躊躇することは、将来的な数百万円規模の詐欺被害や個人情報悪用のリスクを引き受ける行為に他なりません。
【財布 落とし た 時】に関するよくある質問(FAQ)
Q1:利用停止にしたクレジットカードは、財布が見つかったら停止を解除してそのまま使えますか?
A1:カード会社によって対応は異なりますが、セキュリティの観点から「停止解除」は推奨されず、多くの会社で不可とされています。第三者にカード番号やセキュリティコードを盗み見・撮影されたリスクを完全に排除できないため、カード番号を変更した上での新規再発行を行うのが最も安全です。
Q2:交番に遺失届を出したあと、他の都道府県の警察にも届出を出す必要はありますか?
A2:2026年現在の警察遺失物管理システムは全国規模で情報共有が進んでいるため、基本的には居住地または紛失現場を管轄する1箇所の警察署・交番で遺失届を受理されれば、全国の照合データに登録されます。ただし、新幹線や高速バスなどの長距離移動中に紛失した場合は、各交通事業者の遺失物センターへも個別に問い合わせておく必要があります。
Q3:財布の中にあった運転免許証が悪用されて勝手に借金をされないか不安です。防ぐ方法はありますか?
A3:警察への遺失届提出に加え、個人信用情報機関(CIC、JICC、全銀協)へ「本人申告(本人確認書類の紛失・盗難情報)」を登録してください。この登録を行うことで、金融機関が新規ローンやカード発行の審査を行う際に警告が表示され、第三者による不正な名義貸付やなりすまし契約を強力に抑止できます。
まとめ:冷静な初動が被害を最小化する|2026年型リスク管理の指針
財布を落としたことに気づいた瞬間、最も重要なのは感情的な動揺を断ち切り、確立されたプロトコルを淡々と遂行する姿勢です。まず決済手段を封殺し、警察へ届出を行って受理番号を確保し、身分証の防衛手続きを完了させる――この一連の流れを迅速に完了できれば、金銭的・法的な被害の大部分は確実に防ぎ止めることができます。
財布が見つかるか否かは拾得者の行動や運の要素が絡みますが、二次被害を防げるかどうかは発覚から数十分以内のあなた自身の初動にかかっています。焦りを捨て、本記事で整理した連絡手順を一つずつ確実に実行に移してください。 (あわせて読みたい:安田菜津紀の現在と裁判判決の真相とは?夫・佐藤慧との関係まで徹底解説) (出典: 財布 落とし た 時(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。