公認会計士の難易度は本当に高い?受かる気がしない噂の真相と現実
国家資格の最高峰の一角として君臨し、医師や弁護士と並ぶステータスを誇る公認会計士。ビジネスの共通言語である会計・財務のスペシャリストとして絶大な市場価値を持つ一方、受験界隈では「どれほど勉強しても受かる気がしない」「人生を狂わせる鬼門」といった過酷な声が絶えません。 (あわせて読みたい:三種の神器を見てはいけない理由とは?天皇すら見ぬ不可視の神宝と禁忌の真相)
合格率はおよそ7〜10%前後と極めて狭き門であり、膨大な試験範囲と高い計算精度が求められる本試験の前に、志半ばで挫折していく受験生は後を絶ちません。はたして公認会計士試験の難易度は具体的にどの水準にあり、なぜ多くの挑戦者が絶望の淵に立たされるのでしょうか。2026年最新の公表データ、大手予備校の追跡調査、現役会計士たちの証言をもとに、その実態と突破のための構造を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最終合格率は7.4〜10%台で推移しており、マークシート式の短答式試験(合格率約10〜15%)と記述式の論文式試験(合格率約35%)という二重選抜が最大の関門となっている。
- 要点2:「受かる気がしない」最大の理由は、3,500時間を超える膨大な勉強量に加え、財務会計論を筆頭とする「計算と理論の同時完成」が必須となる相対評価の過酷さにある。
- 要点3:独学合格率は1%未満と推測される一方、正しい戦略と予備校の活用、早期の監査法人就職市場を見据えたキャリア設計を行えば、初任給600万円前後・将来的な年収1,000万円超を現実的に狙える最強の投資価値を持つ。
【2026年最新データ】公認会計士の難易度と合格率推移の実態

公認会計士試験の難易度を客観的に捉える上で、まず直視すべきは公認会計士の合格率推移です。公認会計士・監査審査会が公表している公式統計によると、近年の願書提出者数に対する最終合格率は7.4%から10%前後の低水準で推移しています。受験者の大半が数千時間を費やして臨む母集団の中で、実に9割以上がふるい落とされる極めて厳しい現実を示しています。
この選考プロセスをさらに難解にしているのが、段階的に課される「二重の選抜構造」です。試験は一次試験に該当する「短答式試験」と、二次試験の「論文式試験」に分かれています。
第1の関門である公認会計士短答式試験の難易度は、多くの受験生が口を揃えて「最も過酷な足切り」と評します。マークシート形式でありながら、財務会計論・管理会計論・監査論・企業法の4科目すべてで深い理解が問われ、合格ボーダーラインは得点比率70%前後に達します。短答式の合格率は例年約10%〜15%にとどまり、受験生の8割以上が論文試験の受験資格すら得られずに涙を呑みます。
短答式を突破した精鋭のみが進める公認会計士論文式試験の合格率は、約35%前後となっています。一見すると3人に1人が受かる高確率に見えますが、これは厳しい短答式を勝ち抜いた猛者、ならびに短答式免除資格を持つベテラン受験生の中での相対評価です。記述量・思考力ともに極限まで削ぎ落とされた答案作成能力が求められます。
資格市場全体の相場観を示す指標として、公認会計士の資格偏差値(2026年最新)は概ね「75〜77」の最難関ランクに位置づけられています。大学受験に例えれば東京大学や京都大学、早慶上位学部に匹敵し、生半可な努力では箸にも棒にもかからない最高峰の試験であることが数値からも裏付けられています。
「受かる気がしない」と絶望する理由|受験生が直面する5つの壁

SNSや大手掲示板、受験生コミュニティを覗くと、決まって目にするのが「どれだけ勉強しても受かる気がしない」という悲痛な叫びです。単なる個人の勉強不足ではなく、試験の構造そのものが受験生を精神的・知的な閉塞感に追い込む仕掛けを持っています。その決定的な理由は以下の5点に集約されます。
第1に、公認会計士の勉強時間が一般的に3,500〜4,000時間(専念生で1日8〜10時間を約1〜2年間、社会人なら3〜4年間)を要する圧倒的ボリュームである点です。1科目だけでも他資格の全範囲に匹敵する「財務会計論」をはじめ、管理会計論、企業法、監査論、さらに論文式の選択科目(租税法、経営学など)と、網羅すべき知識の総量が人間の記憶保持の限界を試すレベルに設定されています。
第2に、「計算力」と「理論暗記」の二律背反を同時にこなさなければならない負荷です。電卓を高速で叩き、複雑な連結会計や組織再編のパズルを瞬時に解く計算スピードを維持しながら、同時に膨大な会計基準や条文趣旨の論述を暗記しなければなりません。計算の勘を鈍らせないために毎日問題を解きつつ、忘却曲線に抗って理論を詰め直す作業は、精神を極限まで消耗させます。
第3に、絶対評価ではなく「相対評価」である残酷さです。短答式も論文式も、あらかじめ決められた点数を取れば受かる試験ではなく、「上位一定割合に食い込めるか」の勝負となります。全国の自習室で朝から晩まで机にかじりつく専念生や有名大学のトップ層がライバルとなるため、自分がどんなに努力しても周囲がそれ以上に完成度を上げてくれば不合格になります。
第4に、実態として公認会計士の独学合格率が1%未満と言われるほどの情報格差と対策の特殊性です。独学では法改正や会計基準の最新改訂、採点基準の傾向に追いつけず、大手予備校が提供する「答練(答案練習会)」のペースメーカーなしに合格答案を仕上げることはほぼ不可能です。
第5に、長期化に伴うアイデンティティの揺らぎと「サンクコストの罠」です。2年、3年と費やすうちに同期が一般企業で昇進・昇給していく姿を横目に、肩書のない「受験生」として閉じた部屋で机に向かい続ける孤独は、特有の認知的プレッシャーを生み出します。自著や合格体験記で語られる「模試の判定が届かず、夜中に理由もなく涙が出た」という証言は、決して特異な例ではありません。
国家資格の頂上決戦|司法試験・税理士との難易度比較と順位
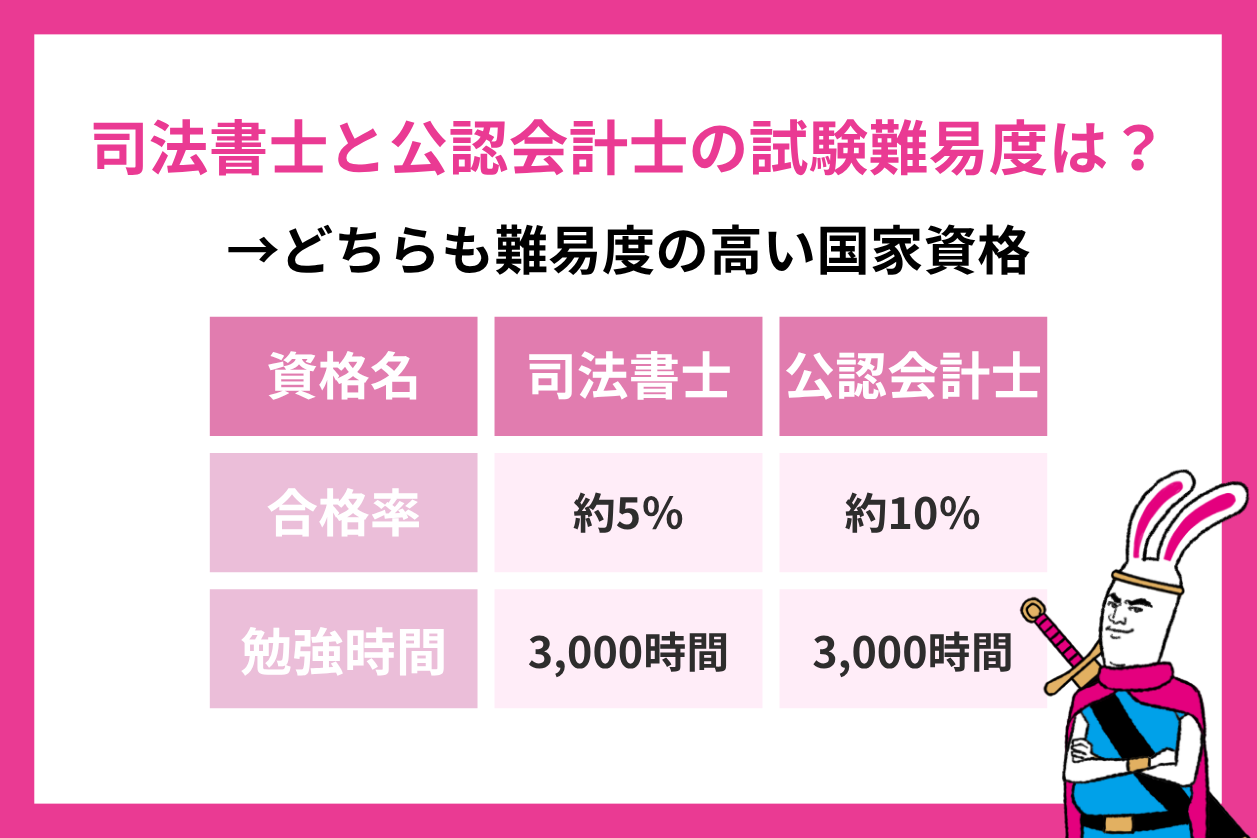
日本の超難関国家資格として常に比較されるのが、公認会計士、司法試験、そして税理士です。それぞれの難度特性と位置づけはどうなっているのか、詳細に検証します。
まず、公認会計士と司法試験の難易度順位については、資格偏差値や専門職養成のハードルから見ても、依然として司法試験が頂点(偏差値77前後)、公認会計士がそれに次ぐ第2グループの筆頭(偏差値75〜77)というのが法曹・会計業界の一致した見解です。司法試験は法科大学院修了または予備試験合格という厳格な受験資格要件があり、参入障壁そのものが極めて高い特徴があります。対する公認会計士は受験資格の制限がなく誰でも挑戦できる反面、初学者から短期間で3,500時間の学習を完遂しなければならない密度の高さが際立ちます。
次に、同じ会計系資格である公認会計士と税理士の難易度比較です。税理士試験は「科目合格制」を採用しており、5科目を何年かけて取得しても有効であるため、社会人が働きながら10年計画で合格を目指すスタイルが定着しています。一方の公認会計士は、短答式・論文式ともに短期間で全科目を同時にピークへ持っていく「一括総合決戦」です。瞬間最大風速的な負荷や知的処理スピードの要求度は公認会計士が圧倒的に高く、逆に長期にわたる忍耐力や実務経験との両立という点では税理士に特有の過酷さがあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 公認会計士 | 最終合格率:7〜10% 目安学習時間:3,500時間超 資格偏差値:75〜77 | 大学在学中〜専念2年での短期集中合格が王道 | 全科目の同時完成が必須。瞬間的な学習密度と論理思考の負荷は国家資格最高峰。 |
| 司法試験 | 合格率:約40%(※法科大学院・予備試験ルート通過後) 目安学習時間:5,000〜8,000時間 資格偏差値:77〜80 | 法科大学院経由または予備試験合格(通過率3〜4%)が前提 | 受験資格の壁が極めて高く、法律論理の構築力において名実ともに国内最難関。 |
| 税理士 | 最終合格率(5科目到達):約2〜3%(各科目10〜15%) 目安学習時間:3,000〜4,500時間 資格偏差値:70〜73 | 1科目ずつ5〜10年かけて取得する社会人が多数 | 科目合格の永久保持が可能。短期集中力よりも長期戦を戦い抜く継続力が問われる。 |
| 日商簿記1級 | 合格率:約8〜12% 目安学習時間:800〜1,000時間 資格偏差値:65〜67 | 会計系資格の登竜門であり企業財務の即戦力指標 | 公認会計士の「財務・管理」の一部の基礎に相当。会計士挑戦の有力な試金石。 |
【実態検証】大学別合格者数と「独学合格」という幻想のリアル
公認会計士試験において、避けて通れないのが学歴や学習環境との相関関係です。公認会計士・監査審査会の発表データや各大学の公表数値を集計した公認会計士の大学別合格者数を見ると、顕著な偏りが浮かび上がります。
首位の座を半世紀近くにわたり守り続けているのが慶應義塾大学です。これに早稲田大学、明治大学、中央大学、東京大学、立命館大学、京都大学などが上位の常連として続きます。なぜ特定の大学がこれほどまでに強いのでしょうか。
調査を進めると、単に「地頭が良いから」という短絡的な理由にとどまらない、制度化された環境要因が判明しています。慶應や中央、早稲田などの学内には、伝統ある「経理研究所」や専門の研究室が設置されており、先輩から後輩へと「どの教材を使い、どうスケジュールを組むか」という合格ノウハウが体系的に継承されています。さらに、在学中に大手予備校(CPA会計学院やTACなど)の講義を大学講義と並行して割引受講できる仕組みが整っており、周囲の友人が当たり前のように一日中勉強する文化圏が形成されています。 (あわせて読みたい:今日の甲子園の天気と試合開催可否は?雨雲レーダーや中止基準を速報)
この環境と対比されるのが、地方在住者や社会人が陥りがちな「独学での挑戦」です。結論として、公認会計士試験を完全独学で突破しようとする試みは、極めてリスクの高い無謀な挑戦と言わざるを得ません。
本試験は、近年の新リース会計基準導入をはじめとする会計基準の頻繁なアップデートに対応しなければならず、市販の参考書だけで最新論点を網羅することは不可能です。さらに、論文式試験で合否を分ける「配点箇所の見極め」「部分点を拾う答案作成作法」は、予備校の答練で専門の講師から添削を受けない限り身につきません。独学を選んだ受験生の多くが、2〜3年の貴重な年月を浪費した末に撤退を余儀なくされているのが業界の公然の事実です。
キャリアの光と影|監査法人の就職評判と年収の現実
難関試験をくぐり抜けた先に待つ世界は、果たして見返りに見合うものなのでしょうか。資格取得後のキャリアと待遇について、最新の実態を深掘りします。
まず、試験合格者の大半が進むBIG4(PwC Japan有限責任監査法人、EY新日本有限責任監査法人、有限責任あずさ監査法人、有限責任監査法人トーマツ)をはじめとする監査法人の就職評判は、現在も非常に堅調です。2020年代半ば以降、企業のコーポレートガバナンス強化やサステナビリティ開示義務化、国際財務報告基準(IFRS)導入企業の増加に伴い、監査業界は構造的な人手不足にあります。そのため、論文式試験に合格しさえすれば、年齢が30代前半までであれば実務未経験であっても大手監査法人にほぼ100%内定を獲得できる「完全な売り手市場」が続いています。
監査現場では、AIを活用したデジタル監査ツールの導入が進んでおり、かつてのような「紙の調書を深夜までめくり続ける」といった過度な肉体労働は大幅に是正されました。リモートワークと出社を組み合わせたハイブリッド勤務が定着し、ワークライフバランスの面でも改善が見られます。ただし、決算期である4〜5月の繁忙期には強烈な残業が発生する点や、クライアントとの厳しい折衝に耐えうる対人交渉力が求められる点は、今も昔も変わりません。
そして最も関心の高い公認会計士の年収の現実ですが、厚生労働省の賃金統計や業界ヒアリングによると、一般的な会社員水準を遥かに凌駕する報酬体系が確立されています。
- スタッフ(合格直後〜3年目):初任給で月額約35〜40万円、賞与込みで年収550万〜650万円
- シニアスタッフ(4〜7年目、公認会計士登録完了):現場責任者(インチャージ)を務め、年収800万〜1,000万円
- マネージャー(8〜12年目):監査チームのマネジメントを担い、年収1,050万〜1,300万円
- シニアマネージャー:年収1,300万〜1,600万円
- パートナー(共同経営者):出資者として参画し、年収2,000万〜4,000万円以上
監査法人でシニアやマネージャーまで経験を積んだ後は、大手事業会社のCFO(最高財務責任者)、外資系投資銀行、経営コンサルティングファーム、独立開業、社外取締役など、選択肢は無限に広がります。3,500時間の学習投資に対するリターン(ROI)という観点では、国内資格の中で間違いなくトップクラスの経済的果実を約束してくれる資格です。
一般に知られていない盲点とネットの誤解|AI時代に会計士は不要になるのか?
高い評価を受ける一方で、インターネット上では「生成AIの進化によって公認会計士の仕事は消滅するのではないか」という懐疑論が定期的に噴出します。しかし、これは業務の本質を誤認した典型的な誤解です。
AIやRPA(ロボティック・プロセス・オートメーション)が得意とするのは、定型的な仕訳入力や単純な突合作業、ビッグデータからの外れ値検出といった「作業」です。これらはかつて新人が時間をかけて行っていた業務であり、AIによって効率化される領域に過ぎません。
公認会計士の本質的使命は、経営陣が下した会計上の見積もり(減損損失の兆候判断、繰延税金資産の回収可能性、将来キャッシュフローの予測など)が妥当であるかを検証し、企業に不正や重大な誤謬がないことを第三者として「保証」することにあります。この判断業務には、経営者への鋭いインタビュー、業界動向の洞察、利害関係者間の調整といった高度な人間的コミュニケーションと倫理的責任が不可欠です。むしろ最新テクノロジーを味方につけ、データ分析に基づく高付加価値なアドバイザリー業務へシフトしているのが現場の実像です。
また、「数学の天才でなければ受からない」という言説も明らかな誤りです。試験で問われる計算は加減乗除の四則演算が基本であり、微分積分や高度な数式を操るわけではありません。求められるのは数学的センスではなく、「複雑な取引関係を法令や会計基準のフレームワークに正確に当てはめる論理的処理能力」です。文系出身者が合格者の7割以上を占めている事実からも、理数系の適性が必須でないことは証明されています。
【プロの結論】公認会計士を目指すべき人・慎重に撤退を検討すべき人の境界線
公認会計士試験は、人生を一発逆転させうる強力な武器であると同時に、判断を誤れば20代〜30代の貴重な年月と自己肯定感を奪い去る「諸刃の剣」でもあります。心理学における「サンクコスト効果(これまで費やした時間や費用を惜しむあまり、損失を拡大させてしまう心理)」に陥る前に、自分がどちら側の人間であるかを冷徹に見極める必要があります。
公認会計士に挑戦すべき人の条件
- 知的な単純反復と孤独に耐えられる人:机に向かって同じ論点や計算練習を何百回と反復し、感情をフラットに保ちながら学習をルーティン化できる適性があること。
- 専念できる経済的・環境的リソースがある人:最低でも1〜2年、生活費と予備校代(約70〜90万円)を確保し、生活の最優先事項を勉強に捧げられる環境を整えられること。
- 数字を根拠に論理で人を説得することにやりがいを感じる人:企業のビジネスモデルや財務数値を分析し、社会のインフラとして資本市場を守る使命感に共鳴できること。
挑戦に慎重になるべき・撤退を検討すべき人の条件
- 完全な独学や片手間の学習で合格を目指そうとしている人:予備校のカリキュラムを使わず、市販本だけで何となく合格しようとするアプローチは時間と労力の浪費に終わる公算が極めて高い。
- 明確な「撤退ライン」を設定できない人:「短答式を3回受けてボーダー65%未満なら一度撤退する」といった客観的デッドラインを引けない場合、多重浪人の深みにはまるリスクがあります。
- 机上の理論を現実のビジネスへ落とし込む対人関係が極端に苦手な人:会計士は合格後、経営層への指導や監査チーム内での協調作業が主業務となります。資格さえ取れば人と話さずに済むという動機は早期のキャリア破綻を招きます。
【公認会計士の難易度】に関するよくある質問(FAQ)
Q1:社会人として働きながら公認会計士に合格することは可能ですか?
A1:極めて難易度は高いものの、不可能ではありません。ただし、専念生が1年半〜2年で到達する3,500時間を確保するためには、平日3時間、休日8〜10時間の学習を3〜4年間継続する強固な意志が必要です。近年は短答式試験の科目免除制度や、オンライン特化型の予備校を活用して働きながら突破する合格者も一定数存在しますが、残業が恒常的な環境では覚悟が求められます。
Q2:短答式試験で「受かる気がしない」と感じた時、どのような対策が有効ですか?
A2:最も効果的な処方箋は、科目の絞り込みと「財務会計論の計算」への徹底回帰です。短答式で足切りに遭う受験生の多くは、全科目を満遍なく回そうとして計算の基礎力が崩れています。配点の半分近くを占める財務会計論の計算で確実に8割を取れる基盤を再構築し、過去問や予備校の答練で「正答率50%以上の基本問題」を絶対に落とさない戦略へシフトすることが脱出の鍵となります。
Q3:日商簿記1級を取得してから会計士を目指すルートは効率的ですか?
A3:向き・不向きの適性確認としては非常に有効です。簿記1級の商業簿記・会計学・工業簿記・原価計算は、公認会計士試験の財務・管理会計論の土台と大部分が重複しています。簿記1級にスムーズに合格できる論理処理力があれば、会計士試験への適性は十分に証明されたと言えます。ただし最初から会計士を目指すと決めているのであれば、予備校の会計士講座で最初から包括的に学んだ方が重複学習の無駄を省けます。
まとめ:今後の動向と失敗しないための判断基準
公認会計士の難易度は、合格率7〜10%、学習時間3,500時間超という数字が示す通り、国内最高峰の壁として受験生の前に立ちはだかります。「受かる気がしない」という嘆きの本質は、単なる暗記試験ではなく、膨大な計算力と理論の有機的結合を求められる相対評価の過酷さにあります。
しかし、正しい戦略のもとで適切な予備校を選び、環境要因を味方につけてやり切った者には、20代での高年収、強固なキャリア安全性、そして資本市場を支えるプロフェッショナルとしての誇りが確実に手に入ります。挑むのであれば覚悟を決め、明確な撤退期限を設けた上で、最短距離の正しい努力を注ぎ込むことが成功を掴み取る唯一の道です。 (あわせて読みたい:千と千尋の電車はなぜ海を走る?片道切符の謎とモデル駅の真相) (出典: 公認 会計士 難易 度(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。